
Mắc bệnh hiểm nghèo không chỉ đe dọa sức khỏe mà còn tạo ra gánh nặng tài chính khổng lồ khi chi phí điều trị có thể lên tới hàng trăm triệu đến cả tỷ đồng. Bảo hiểm bệnh hiểm nghèo ra đời như một giải pháp tài chính giúp chi trả một khoản tiền mặt lớn ngay khi người tham gia mắc bệnh.
Bài viết này của Đại lý bảo hiểm Vũ Văn Kim sẽ phân tích chi tiết khái niệm, danh mục bệnh được bảo vệ, quyền lợi cốt lõi và so sánh các gói giải pháp từ các hãng uy tín hiện nay.
Bảo hiểm bệnh hiểm nghèo là gì?
Bảo hiểm bệnh hiểm nghèo là sản phẩm bảo hiểm nhân thọ hoặc phi nhân thọ, trong đó công ty bảo hiểm cam kết chi trả một khoản tiền mặt cố định một lần cho người được bảo hiểm ngay khi họ có chẩn đoán mắc một trong các bệnh nan y thuộc danh mục quy định trong hợp đồng.
Các loại bệnh hiểm nghèo được bảo hiểm bảo trợ
Tùy theo quy định của từng doanh nghiệp bảo hiểm, các bệnh thuộc Danh mục bệnh hiểm nghèo theo Thông tư 01/2025/TT-BYT do Bộ Y tế quy định sẽ được xét chi trả quyền lợi khi phát sinh sự kiện bảo hiểm.
Cụ thể:
| Nhóm bệnh lý | Tên bệnh / Trường hợp cụ thể |
|---|---|
| 1. Ung thư (U ác tính) | Ung thư ác tính các cơ quan, u não lành tính, u tủy sống, ung thư biểu mô tại chỗ. |
| 2. Bệnh tim mạch | Suy tim giai đoạn cuối, nhồi máu cơ tim cấp tính, phẫu thuật động mạch vành, phẫu thuật van tim hở. |
| 3. Bệnh thần kinh | Đột quỵ (tai biến mạch máu não), bệnh Parkinson nặng, Alzheimer, xơ cứng teo cơ một bên (ALS), hôn mê sâu. |
| 4. Suy cơ quan nặng | Suy thận mạn giai đoạn muộn, xơ gan cổ trướng, suy gan giai đoạn cuối, suy phổi nặng. |
| 5. Phẫu thuật lớn | Ghép tạng chủ (Ghép tim, gan, thận, phổi, tủy xương). |
| 6. Thương tật & Giác quan | Bỏng nặng diện rộng (Độ 3 trở lên), mù hai mắt hoàn toàn, điếc toàn bộ hai tai, mất khả năng sống độc lập. |
Phân biệt bảo hiểm bệnh hiểm nghèo và bảo hiểm sức khỏe thông thường
Nhiều người tiêu dùng thường nhầm lẫn giữa bảo hiểm sức khỏe và bảo hiểm bệnh hiểm nghèo. Dưới đây là bảng so sánh khác biệt cốt lõi:
| Tiêu chí | Bảo hiểm sức khỏe / Y tế | Bảo hiểm bệnh hiểm nghèo |
|---|---|---|
| Cơ chế bồi thường | Thanh toán theo chi phí thực tế dựa trên hóa đơn, chứng từ y tế. | Chi trả trọn gói một lần theo số tiền bảo hiểm đã cam kết. |
| Giấy tờ yêu cầu | Hóa đơn đỏ, bảng kê chi phí, giấy ra viện. | Hồ sơ chẩn đoán y khoa, kết quả xét nghiệm thỏa mãn định nghĩa hợp đồng. |
| Mục đích sử dụng tiền | Chi trả trực tiếp cho bệnh viện (viện phí, phẫu thuật, thuốc men). | Bù đắp thu nhập bị mất, trang trị sinh hoạt hoặc điều trị nâng cao. |
| Tái tái tục | Thường định kỳ 1 năm/lần (có thể thay đổi phí hoặc từ chối tái tục). | Dài hạn (10 – 20 năm hoặc trọn đời) theo hợp đồng cam kết. |
Quyền lợi bảo hiểm bệnh hiểm nghèo gồm những gì?
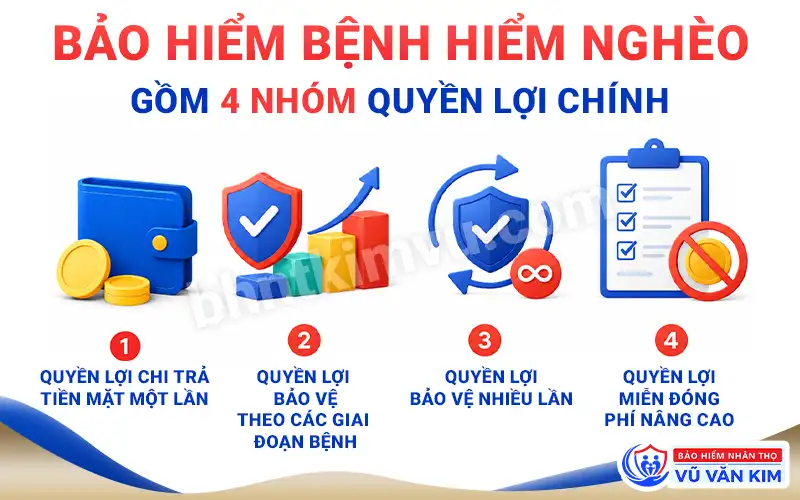
Quyền lợi bảo hiểm bệnh hiểm nghèo gồm 4 nhóm quyền lợi chính.
Quyền lợi chi trả tiền mặt một lần
Ngay khi có chẩn đoán mắc bệnh hiểm nghèo thuộc danh mục hợp đồng, công ty bảo hiểm sẽ chi trả 100% Số tiền bảo hiểm dưới dạng tiền mặt một lần để người tham gia tùy ý sử dụng (chữa bệnh, bù đắp thu nhập, sinh hoạt gia đình).
Quyền lợi bảo vệ theo các giai đoạn bệnh
Hỗ trợ tài chính tương ứng với tiến triển của bệnh:
- Giai đoạn đầu (thể nhẹ): Chi trả từ 25% – 50% Số tiền bảo hiểm.
- Giai đoạn sau (thể nặng): Chi trả 100% Số tiền bảo hiểm (sau khi khấu trừ phần đã ứng trước ở giai đoạn đầu nếu có).
Quyền lợi bảo vệ nhiều lần
Cho phép nhận bồi thường nhiều lần cho các bệnh hiểm nghèo thuộc các nhóm bệnh khác nhau trong suốt thời hạn hợp đồng, với tổng quyền lợi có thể lên tới 200% – 300% Số tiền bảo hiểm.
Quyền lợi miễn đóng phí nâng cao
Nếu người tham gia mắc bệnh hiểm nghèo ở giai đoạn muộn, công ty bảo hiểm sẽ đóng thay toàn bộ phí bảo hiểm còn lại của hợp đồng, trong khi các quyền lợi bảo vệ khác vẫn giữ nguyên hiệu lực.
Các quyền lợi gia tăng (Quyền lợi bổ trợ)
Hỗ trợ chi phí nằm viện theo ngày, trợ cấp mất thu nhập, hoặc chi trả quyền lợi tử vong/thương tật toàn bộ vĩnh viễn.
Có nên mua bảo hiểm bệnh hiểm nghèo không?
Để quyết định có nên tham gia sản phẩm này hay không, người tiêu dùng cần cân nhắc giữa nguy cơ tài chính khi mắc bệnh và giá trị bù đắp mà hợp đồng bảo hiểm mang lại.
Chi phí điều trị bệnh hiểm nghèo tại Việt Nam tốn bao nhiêu?
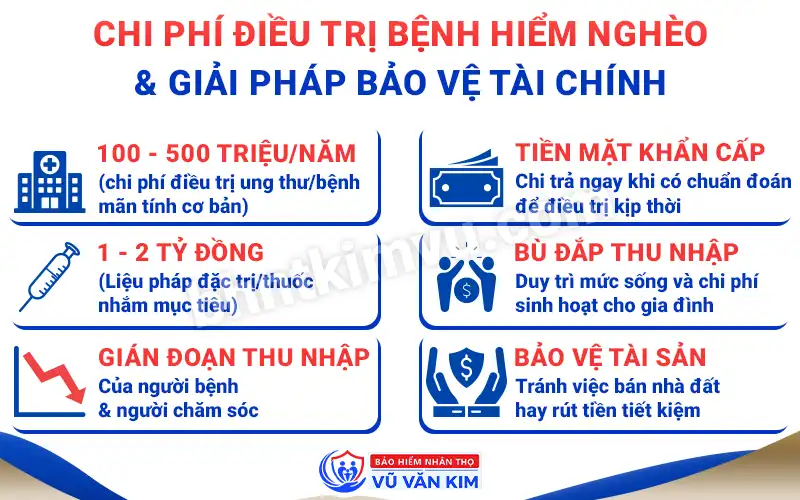
Theo Bộ Y tế và ghi nhận tại các bệnh viện tuyến đầu, chi phí điều trị ung thư trung bình dao động từ 100 – 500 triệu đồng/năm. Đối với các liệu pháp tiên tiến như sử dụng thuốc nhắm mục tiêu hay miễn dịch trị liệu, chi phí có thể lên tới 1 – 2 tỷ đồng.
Khi bệnh nhân mắc bệnh hiểm nghèo, gánh nặng tài chính không chỉ dừng lại ở tiền viện phí mà còn bao gồm chi phí chăm sóc đặc biệt và việc gián đoạn thu nhập của người bệnh lẫn người chăm sóc.
Ý nghĩa tài chính của bảo hiểm bệnh hiểm nghèo
- Tạo ra dòng tiền khẩn cấp: Khoản tiền bồi thường được chi trả ngay sau khi có chẩn đoán giúp gia đình có sẵn nguồn tài chính để điều trị ngay lập tức.
- Bù đắp thu nhập bị gián đoạn: Giúp chi trả chi phí sinh hoạt thiết yếu cho gia đình trong thời gian người trụ cột nghỉ làm để chữa bệnh.
- Bảo vệ tài sản gia đình: Tránh việc phải bán nhà đất, rút tiền tiết kiệm hoặc vay mượn tín dụng đen để trang trải tiền chữa bệnh.
Ai là đối tượng nên ưu tiên tham gia sớm?
- Người trụ cột tài chính: Người tạo ra thu nhập chính cho gia đình.
- Người trẻ tuổi: Phí bảo hiểm bệnh hiểm nghèo tính theo độ tuổi. Mua càng sớm, mức phí càng rẻ và thủ tục thẩm định sức khỏe càng đơn giản.
- Người có tiền sử gia đình mắc bệnh di truyền: Những người có người thân đời thứ nhất (bố, mẹ, anh chị em ruột) từng mắc ung thư hoặc bệnh tim mạch.
Đánh giá & So sánh gói bảo hiểm bệnh hiểm nghèo từ top 3 hãng uy tín
Dưới đây là phân tích đặc điểm sản phẩm bảo vệ bệnh hiểm nghèo của 3 công ty bảo hiểm lớn tại thị trường Việt Nam (Daiichi Life, AIA, Manulife).
Bảo hiểm bệnh hiểm nghèo Dai-ichi Life
- Đặc điểm nổi bật: Daiichi Life cung cấp các sản phẩm bổ trợ bảo vệ bệnh hiểm nghèo đa thể mạn tính và nhiều giai đoạn.
- Ưu điểm: Danh mục phủ rộng, điều khoản minh bạch, chi trả lên đến nhiều lần cho các bệnh hiểm nghèo thể nhẹ và thể nặng riêng biệt.
Bảo hiểm bệnh hiểm nghèo AIA
- Đặc điểm nổi bật: Tích hợp với chương trình chăm sóc sức khỏe Vitality.
- Ưu điểm: Khuyến khích người tham gia duy trì lối sống lành mạnh thông qua việc tăng Số tiền bảo hiểm hoặc giảm phí thưởng hằng năm. Tích hợp các gói bảo vệ chuyên sâu cho Ung thư và bệnh hiểm nghèo theo giới tính.
Bảo hiểm bệnh hiểm nghèo Manulife
- Đặc điểm nổi bật: Manulife nổi tiếng với sản phẩm bảo vệ bệnh hiểm nghèo toàn diện mở rộng danh mục lên tới hơn 134 bệnh.
- Ưu điểm: Chi trả từ giai đoạn rất sớm (ngay khi có tổn thương tiền ung thư hoặc phẫu thuật nhỏ liên quan), tổng quyền lợi chi trả tối đa cao so với mặt bằng chung.
Bảng so sánh bảo hiểm bệnh hiểm nghèo Daiichi, Manulife và AIA
| Tiêu chí | Daiichi Life | Manulife | AIA |
|---|---|---|---|
| Số lượng bệnh bảo vệ | Rộng (khoảng 88 bệnh chia theo nhiều thể). | Rất rộng (lên tới 134 bệnh). | Khá rộng (từ 60 – 107 bệnh tùy phiên bản). |
| Cơ chế phân chia giai đoạn | Chia làm 2 giai đoạn: Thể nhẹ và Thể nặng độc lập. | Chia làm 3 giai đoạn: Sớm, Giữa và Cuối/Nghiêm trọng. | Chia làm 2-3 giai đoạn: Đầu, Giữa và Nghiêm trọng. |
| Tỷ lệ chi trả tối đa | Lên tới 200% Số tiền bảo hiểm cho nhiều bệnh khác nhau. | Lên tới 325% STBH bao gồm cả quyền lợi gia tăng. | Lên tới 200% – 250% Số tiền bảo hiểm (có thể thưởng thêm dựa vào lối sống). |
| Xu hướng thiết kế phí | Phí bảo hiểm bổ trợ thường cố định và không tăng theo tuổi suốt quá trình đóng. | Phí đóng thường cố định, tích hợp sâu vào sản phẩm chính nhằm tối ưu tích lũy dài hạn. | Phí bảo vệ có thể tăng dần theo độ tuổi của khách hàng (hoặc giảm nếu đạt chứng chỉ sức khỏe). |
| Tính năng đặc trưng | Cấu trúc hợp đồng linh hoạt.Phân chia các nhóm bệnh rõ ràng để dễ nhận diện quyền lợi chi trả nhiều lần. | Bao phủ nhiều bệnh hiếm, có quyền lợi cho tổn thương tiền ung thư.Tổng hạn mức chi trả cao hàng đầu. | Tích hợp hệ sinh thái sức khỏe AIA Vitality giúp thưởng tăng Số tiền bảo hiểm hoặc giảm phí.Gói bảo vệ ung thư giới tính chuyên sâu. |
| Độ tuổi bảo vệ tối đa | Thường bảo vệ đến 80 tuổi. | Bảo vệ dài hạn lên đến 99 tuổi. | Bảo vệ dài hạn đến 85 tuổi hoặc 100 tuổi tùy gói. |
Kết luận
Bảo hiểm bệnh hiểm nghèo không phải lựa chọn bắt buộc với tất cả mọi người. Giá trị của sản phẩm nằm ở việc giúp mỗi người chủ động hơn trước những rủi ro tài chính có thể phát sinh trong tương lai.
Trước khi tham gia, hãy cân nhắc nhu cầu thực tế, khả năng tài chính và mức độ bảo vệ mong muốn để đưa ra quyết định phù hợp. Nếu cần tư vấn thêm về bảo hiểm bệnh hiểm nghèo, vui lòng liên hệ 0779 330 736.
