
So sánh bảo hiểm y tế và bảo hiểm sức khỏe là chủ đề được rất nhiều người quan tâm khi đứng trước lựa chọn bảo vệ tài chính gia đình. Nhiều người vẫn nhầm tưởng hai loại hình này giống nhau hoặc có thể thay thế cho nhau, dẫn đến việc mất quyền lợi đáng tiếc khi đi khám chữa bệnh.
Cùng Đại lý bảo hiểm Vũ Văn Kim phân tích rõ sự khác biệt và tìm ra phương án đầu tư tối ưu nhất cho bạn trong bài viết này.
Tổng quan về Bảo hiểm Y tế và Bảo hiểm Sức khỏe
Để phân biệt rõ hai loại hình bảo hiểm này, trước hết chúng ta cần hiểu rõ khái niệm và bản chất pháp lý của từng loại.
Bảo hiểm Y tế (BHYT) là gì?
Bảo hiểm Y tế là loại hình bảo hiểm thuộc hệ thống an sinh xã hội do Nhà nước tổ chức, quản lý và không vì mục đích lợi nhuận. BHYT áp dụng cơ chế chia sẻ rủi ro cộng đồng, nhằm hỗ trợ một phần hoặc toàn bộ chi phí khám chữa bệnh cho người tham gia theo danh mục quy định của Bộ Y tế.
Bảo hiểm Sức khỏe (BHSK) là gì?
Bảo hiểm Sức khỏe là sản phẩm bảo hiểm thương mại do các công ty bảo hiểm tư nhân (hoặc công ty bảo hiểm nhân thọ/phi nhân thọ) phát hành và kinh doanh vì mục đích lợi nhuận. Loại hình này hoạt động dựa trên hợp đồng tự nguyện, chi trả chi phí y tế theo hạn mức và quyền lợi mà người mua lựa chọn.
Bảng so sánh bảo hiểm y tế và bảo hiểm sức khỏe nhanh
Để biết bảo hiểm sức khỏe khác gì bảo hiểm y tế, dưới đây là bảng so sánh bảo hiểm y tế và bảo hiểm sức khỏe theo các tiêu chí quan trọng:
| Tiêu chí | Bảo hiểm y tế | Bảo hiểm sức khỏe |
|---|---|---|
| Đơn vị cung cấp | Nhà nước | Công ty bảo hiểm tư nhân |
| Mục đích | Đảm bảo an sinh xã hội | Bảo vệ tài chính trước rủi ro sức khỏe |
| Hình thức tham gia | Bắt buộc hoặc tự nguyện theo từng nhóm đối tượng | Hoàn toàn tự nguyện |
| Mức phí | Tính cố định theo tỷ lệ 4,5% mức lương cơ sở hoặc lương tháng | Phí đóng thay đổi và tăng dần theo độ tuổi |
| Phạm vi chi trả | Theo quy định và danh mục BHYT | Theo hợp đồng bảo hiểm |
| Cơ sở khám chữa bệnh | Chủ yếu tại các cơ sở có ký hợp đồng BHYT | Tùy mạng lưới bệnh viện liên kết, có thể bao gồm bệnh viện tư và quốc tế |
| Quyền lợi | Khám chữa bệnh theo mức hưởng BHYT | Nội trú, ngoại trú, phẫu thuật, thai sản, nha khoa… tùy gói |
| Hình thức thanh toán | Thanh toán theo quy định BHYT | Bảo lãnh viện phí hoặc hoàn trả chi phí theo hợp đồng |
| Đối tượng phù hợp | Mọi người dân | Người muốn mở rộng quyền lợi chăm sóc sức khỏe |
Kết luận nhanh:
- Nếu cần một giải pháp chăm sóc sức khỏe cơ bản với chi phí thấp, BHYT là lựa chọn cần thiết.
- Nếu muốn được bảo vệ tài chính toàn diện hơn và tiếp cận dịch vụ y tế chất lượng cao, bảo hiểm sức khỏe là giải pháp bổ sung phù hợp.
So sánh bảo hiểm y tế và bảo hiểm sức khỏe chi tiết
Mặc dù đều hỗ trợ chi phí khám chữa bệnh, bảo hiểm y tế và bảo hiểm sức khỏe có nhiều điểm khác biệt về đối tượng tham gia, phạm vi bảo vệ, quyền lợi, mức phí và trải nghiệm dịch vụ.
Dưới đây là so sánh bảo hiểm y tế và bảo hiểm sức khỏe theo từng tiêu chí quan trọng, giúp bạn dễ dàng lựa chọn loại bảo hiểm phù hợp với nhu cầu.
Đối tượng và điều kiện tham gia
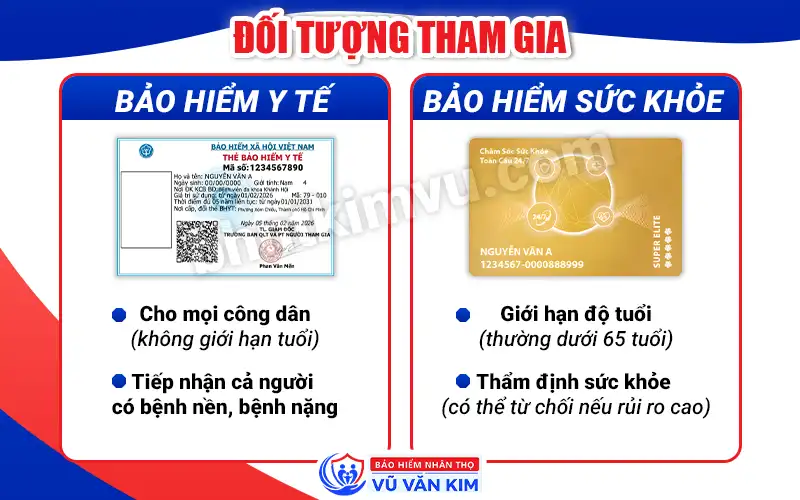
- Bảo hiểm y tế: Mọi công dân đều có quyền tham gia. Nhà nước không từ chối bất kỳ ai, kể cả người cao tuổi, người đang mắc bệnh nặng hay có tiền sử bệnh lý phức tạp.
- Bảo hiểm sức khỏe: Công ty bảo hiểm có quyền từ chối bán hoặc áp dụng mức phí phụ thu đối với những người quá độ tuổi quy định (thường trên 65 tuổi) hoặc những người có rủi ro sức khỏe cao.
Thủ tục tham gia
- Bảo hiểm y tế: Đăng ký qua cơ quan/doanh nghiệp, trường học, Đại lý thu BHYT tại UBND xã/phường hoặc mua trực tuyến trên Cổng dịch vụ công.
- Bảo hiểm sức khỏe: Đăng ký trực tiếp với công ty bảo hiểm hoặc tư vấn viên.
Phạm vi bảo vệ và danh mục khám chữa bệnh
- Bảo hiểm y tế: Chỉ chi trả cho các hoạt động khám chữa bệnh, thuốc và dịch vụ kỹ thuật nằm trong danh mục do Bộ Y tế ban hành. Các dịch vụ như khám sức khỏe định kỳ, dịch vụ thẩm mỹ, thẩm vấn tâm lý hay dùng thuốc ngoài danh mục sẽ không được thanh toán.
- Bảo hiểm sức khỏe: Phạm vi rộng hơn nhiều. Ngoài chi phí nằm viện, BHSK có thể mở rộng sang các điều khoản tự chọn như: điều trị ngoại trú, chăm sóc nha khoa, thai sản, thẩm tra sức khỏe định kỳ và điều trị tại các bệnh viện quốc tế.
Mức phí đóng và hạn mức chi trả
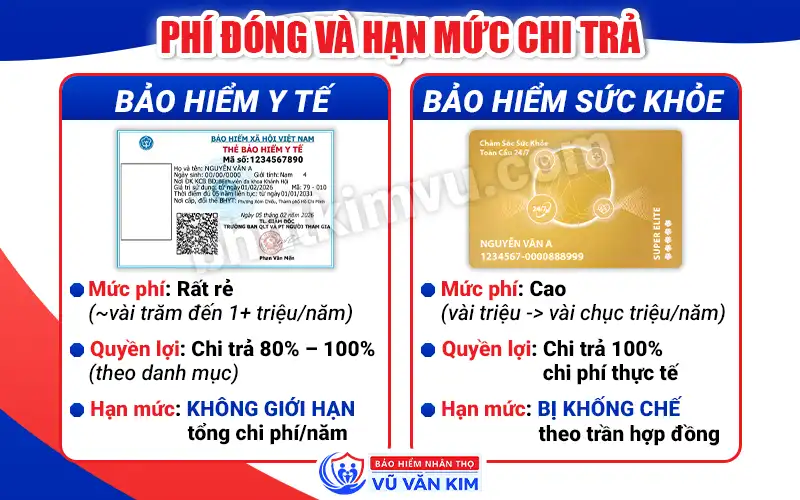
- Bảo hiểm y tế: Mức phí rất rẻ (khoảng vài trăm nghìn đến hơn 1 triệu VNĐ/năm). BHYT chi trả theo tỷ lệ 80%, 95% hoặc 100% chi phí thuộc danh mục, và không khống chế tổng số tiền chi trả tối đa trong năm.
- Bảo hiểm sức khỏe: Mức phí từ vài triệu đến vài chục triệu VNĐ/năm tùy thuộc độ tuổi và chương trình chọn. Chi trả 100% chi phí thực tế (hoặc đồng chi trả) nhưng bị khống chế bởi hạn mức trần tối đa/năm ghi trong hợp đồng (ví dụ: tối đa 100 triệu, 500 triệu hoặc 2 tỷ VNĐ/năm).
Quy định về bệnh có sẵn và thời gian chờ
- Bảo hiểm y tế: Có hiệu lực sử dụng ngay (hoặc sau 30 ngày tùy trường hợp đóng mới) và chi trả đầy đủ cho các bệnh có sẵn, bệnh mãn tính (như tiểu đường, cao huyết áp, ung thư, suy thận).
- Bảo hiểm sức khỏe: Các sản phẩm đều áp dụng thời gian chờ, thường khoảng 30 ngày đối với bệnh thông thường, 90-365 ngày đối với bệnh đặc biệt hoặc quyền lợi thai sản (tùy sản phẩm). Bệnh có sẵn thường không được chi trả hoặc chỉ được bảo hiểm sau khi đáp ứng thời gian chờ và điều kiện theo hợp đồng.
Trải nghiệm dịch vụ và cơ sở y tế
- Bảo hiểm y tế: Áp dụng tại các cơ sở khám chữa bệnh có ký hợp đồng BHYT. Quyền lợi được hưởng theo quy định về nơi đăng ký khám chữa bệnh và chuyển tuyến, một số trường hợp khám chữa bệnh không đúng nơi đăng ký vẫn được thanh toán.
- Bảo hiểm sức khỏe: Người tham gia tự do lựa chọn các bệnh viện tư nhân, bệnh viện quốc tế đắt đỏ (như Vinmec, Thu Cúc, Pháp Việt…) với thủ tục bảo lãnh viện phí nhanh chóng, phòng nghỉ riêng tư và dịch vụ phục vụ tối ưu thời gian.
Nên mua bảo hiểm y tế hay bảo hiểm sức khỏe?
Để đưa ra quyết định đúng đắn, bạn cần căn cứ vào tình trạng sức khỏe, độ tuổi và năng lực tài chính của bản thân.
Trường hợp nào bạn ĐẶC BIỆT NÊN chọn Bảo hiểm Y tế?
- Người có thu nhập trung bình hoặc thấp.
- Người cao tuổi, người có sẵn bệnh lý mãn tính (tiểu đường, tim mạch, ung thư…).
- Người muốn có một giải pháp an sinh lâu dài, ổn định, không lo bị hủy hợp đồng khi tuổi cao.
Trường hợp nào bạn NÊN ĐẦU TƯ thêm Bảo hiểm Sức khỏe?
- Người có tài chính tốt, muốn tiếp cận dịch vụ y tế chất lượng cao tại bệnh viện tư nhân/quốc tế.
- Người thường xuyên bận rộn, muốn tối ưu thời gian khám chữa bệnh.
- Phụ nữ có kế hoạch sinh con (muốn sử dụng quyền lợi thai sản tư nhân).
Có nên mua cả bảo hiểm y tế và bảo hiểm sức khỏe cùng lúc?
CÓ. Nếu điều kiện tài chính cho phép, việc tham gia cả bảo hiểm sức khỏe và bảo hiểm y tế sẽ giúp tối ưu quyền lợi.
BHYT hỗ trợ chi phí khám chữa bệnh theo quy định của Nhà nước, trong khi bảo hiểm sức khỏe giúp mở rộng phạm vi bảo vệ, chi trả cho nhiều khoản ngoài phạm vi BHYT hoặc các quyền lợi bổ sung theo hợp đồng.
Câu hỏi thường gặp (FAQ)
Dưới đây là giải đáp cho những thắc mắc phổ biến nhất của người dùng khi cân nhắc giữa bảo hiểm sức khỏe và bảo hiểm y tế.
1. Bảo hiểm y tế và bảo hiểm sức khỏe khác nhau như thế nào?
BHYT là chính sách an sinh xã hội do Nhà nước tổ chức, trong khi bảo hiểm sức khỏe là sản phẩm bảo hiểm thương mại. Hai loại bảo hiểm khác nhau về mục đích, quyền lợi, phạm vi chi trả và mức phí tham gia.
2. Đã có BHYT do công ty đóng thì có cần mua BHSK không?
BHYT do công ty đóng là quyền lợi cơ bản. Nếu bạn muốn được khám chữa bệnh tại viện tư nhân, sử dụng dịch vụ cao cấp hoặc muốn có hạn mức bảo vệ cao hơn cho các rủi ro lớn, việc mua thêm BHSK tự nguyện là hoàn toàn hợp lý.
3. Bảo hiểm sức khỏe có thay thế hoàn toàn được BHYT không?
Không. BHSK không thể thay thế BHYT. BHSK bị giới hạn tuổi tham gia và bị cắt hợp đồng hoặc từ chối tái tục nếu rủi ro sức khỏe tăng quá cao. Ngược lại, BHYT bảo vệ bạn trọn đời không điều kiện.
4. Bệnh viện tư nhân có chấp nhận thẻ BHYT không?
Có. Nhiều bệnh viện tư nhân hiện nay đã ký hợp đồng khám chữa bệnh BHYT. Tuy nhiên, mức chi trả của BHYT tại đây sẽ dựa trên giá dịch vụ do Nhà nước quy định, phần chi phí chênh lệch theo giá của bệnh viện tư nhân người bệnh phải tự chi trả.
5. Người cao tuổi (trên 60-65 tuổi) nên chọn mua BHYT hay BHSK?
Người cao tuổi nhất thiết phải có BHYT. Ở độ tuổi này, các công ty BHSK thương mại thường từ chối bán mới, áp dụng phí rất cao hoặc loại trừ hầu hết các bệnh mãn tính của tuổi già.
Kết luận
Qua phần so sánh bảo hiểm y tế và bảo hiểm sức khỏe, có thể thấy mỗi loại bảo hiểm đều có vai trò riêng và không thay thế lẫn nhau. BHYT là nền tảng an sinh giúp giảm chi phí khám chữa bệnh theo quy định của Nhà nước, trong khi bảo hiểm sức khỏe mở rộng phạm vi bảo vệ và mang đến nhiều quyền lợi bổ sung theo hợp đồng.
Nếu điều kiện tài chính cho phép, việc kết hợp cả bảo hiểm y tế và bảo hiểm sức khỏe sẽ giúp bạn được bảo vệ toàn diện hơn trước các rủi ro về sức khỏe.
