
Bảo hiểm bệnh hiểm nghèo cao cấp toàn diện là sản phẩm bảo hiểm bổ trợ của Công ty TNHH Bảo hiểm Nhân thọ Daiichi Việt Nam.
Sản phẩm chi trả một khoản tiền tiền mặt cố định khi Người được bảo hiểm mắc phải các bệnh lý nằm trong danh mục quy định, giúp người tham gia chủ động chi phí điều trị mà không phụ thuộc vào hóa đơn y tế.
Khác biệt giữa bảo hiểm bệnh hiểm nghèo cao cấp toàn diện và gói thông thường
Sự khác biệt lớn nhất giữa Bảo hiểm bệnh hiểm nghèo cao cấp toàn diện và Bảo hiểm bệnh hiểm nghèo thông thường nằm ở phạm vi bảo vệ và giai đoạn chi trả.
Các gói thông thường thường chỉ chi trả một lần khi bệnh đã chuyển sang giai đoạn nặng, trong khi gói cao cấp toàn diện đồng hành cùng bạn ngay từ những dấu hiệu đầu tiên ở giai đoạn sớm.
Dưới đây là bảng so sánh chi tiết để bạn dễ dàng hình dung:
| Tiêu chí so sánh | Bảo hiểm bệnh hiểm nghèo thông thường | Bảo hiểm bệnh hiểm nghèo cao cấp toàn diện |
| Số lượng bệnh bảo vệ | 30 – 45 bệnh phổ biến. | Mở rộng lên tới 88 bệnh lý (bao gồm cả bệnh hiếm). |
| Giai đoạn chi trả | Chỉ chi trả khi bệnh ở giai đoạn sau/nghiêm trọng. | Chi trả nhiều giai đoạn: từ thể nhẹ (giai đoạn đầu) đến thể nặng. |
| Số lần chi trả | Chi trả 1 lần duy nhất rồi chấm dứt hiệu lực. | Chi trả nhiều lần cho các bệnh lý khác nhau thuộc danh mục thể nhẹ trước khi chi trả giai đoạn nghiêm trọng. |
| Tổng hạn mức quyền lợi | Giới hạn ở mức 100% Số tiền bảo hiểm. | Có thể lên đến 200% – 250% Số tiền bảo hiểm (nhờ cộng dồn quyền lợi thể nhẹ và thể nặng). |
| Mức phí bảo hiểm | Tối ưu cho nhu cầu bảo vệ cơ bản. | Cao hơn không đáng kể nhưng phạm vi bảo vệ rộng hơn. |
*Ví dụ:
- Nếu mua gói Thông thường: Khách hàng không may phát hiện Ung thư giai đoạn đầu (thể nhẹ) hoặc mới phải đặt 1 stent động mạch vành. Công ty bảo hiểm thường từ chối chi trả vì chưa thỏa mãn định nghĩa “bệnh nghiêm trọng”. Khách hàng phải tự bỏ tiền túi điều trị và chờ đến khi bệnh chuyển nặng mới được nhận tiền.
- Nếu mua gói Cao cấp toàn diện: Ngay khi phát hiện Ung thư giai đoạn đầu hoặc cần phẫu thuật đặt stent, công ty lập tức chi trả 50% Số tiền bảo hiểm để người bệnh có tiền chữa trị ngay. Sau đó, hợp đồng vẫn tiếp tục có hiệu lực để bảo vệ khách hàng trước các rủi ro giai đoạn sau.
Xem thêm: Bảo Hiểm Bệnh Hiểm Nghèo Là Gì? Có Thực Sự Cần Thiết Không?
Quyền lợi sản phẩm bệnh hiểm nghèo cao cấp toàn diện Daiichi
Sản phẩm bệnh hiểm nghèo cao cấp toàn diện Daiichi được thiết kế tối ưu với 4 tầng bảo vệ, nhằm đảm bảo tài chính liên tục cho người được bảo hiểm.
Bảo vệ đa tầng lên đến 88 bệnh hiểm nghèo phổ biến và hiếm gặp
Dai-ichi Life mở rộng phạm vi bảo vệ lên đến 88 bệnh hiểm nghèo, bao gồm 35 bệnh hiểm nghèo thể nhẹ (giai đoạn đầu) và 53 bệnh hiểm nghèo nghiêm trọng (giai đoạn sau). Danh mục này bao phủ hầu hết các bệnh lý có tỷ lệ mắc cao hiện nay như Ung thư, Tim mạch, Thần kinh, Suy nội tạng…
Chi trả ngay từ giai đoạn đầu (thể nhẹ) – Thời điểm vàng để điều trị
Khách hàng được chi trả 50% Số tiền bảo hiểm ngay khi có chẩn đoán mắc Bệnh hiểm nghèo thể nhẹ. Dai-ichi Life cho phép chi trả tối đa 2 lần cho 2 bệnh thể nhẹ thuộc các nhóm bệnh độc lập khác nhau, giúp người bệnh tiếp cận ngay nguồn tài chính để điều trị sớm, tăng cơ hội hồi phục hoàn toàn.
Quyền lợi chi trả nhiều lần với tổng hạn mức lên đến 200% Số tiền bảo hiểm
Khi không may mắc Bệnh hiểm nghèo nghiêm trọng (thể nặng), khách hàng được chi trả tiếp 100% Số tiền bảo hiểm.
Tùy thuộc vào tiến triển bệnh lý, tổng quyền lợi cộng dồn mà người tham gia có thể nhận được từ sản phẩm bổ trợ này tối đa lên đến 200% Số tiền bảo hiểm (bao gồm 50% x 2 lần thể nhẹ + 100% thể nặng).
Danh mục các bệnh lý được bảo vệ trong gói cao cấp toàn diện
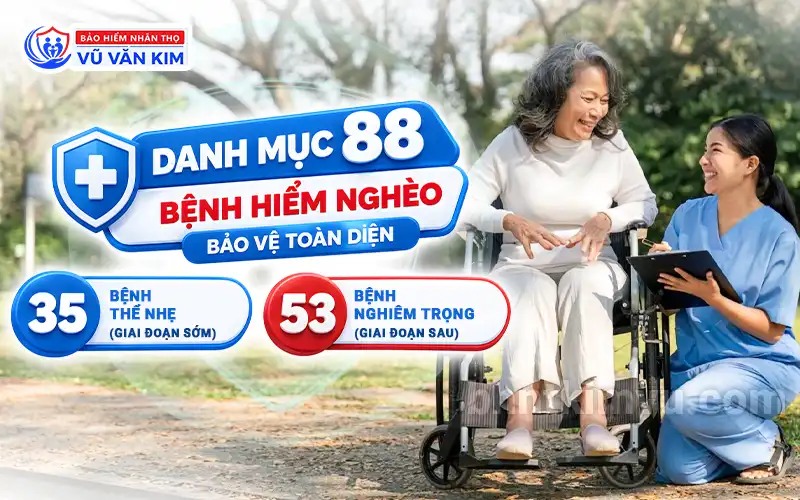
Danh mục 88 bệnh hiểm nghèo của Daiichi được phân chia khoa học thành 35 bệnh thể nhẹ (giai đoạn sớm) và 53 bệnh nghiêm trọng (giai đoạn sau), phân bổ trên các nhóm cơ quan bộ phận lớn.
Danh mục 35 bệnh hiểm nghèo thể nhẹ (Giai đoạn đầu)
Danh mục này bao gồm 35 điều kiện y tế ở giai đoạn sớm thuộc các nhóm cơ quan như tim mạch, thần kinh, hô hấp, giác quan, tiêu hóa và tiết niệu. Các trường hợp tiêu biểu có thể kể đến như:
- Ung thư giai đoạn sớm (bao gồm ung thư biểu mô tại chỗ của vú, cổ tử cung, đại tràng…).
- Can thiệp tim mạch và mạch máu: Thủ thuật nong mạch vành (PCI), đặt máy tạo nhịp/khử rung tim, phẫu thuật động mạch cảnh, dị dạng mạch máu não, van tim qua da.
- Các tổn thương và can thiệp khác: Bỏng mức độ vừa và nặng, mất một phần thính lực, cắt bỏ một bên phổi hoặc một quả thận, xơ gan, đột quỵ nhẹ, và bệnh Parkinson giai đoạn đầu.
Danh mục 53 bệnh hiểm nghèo nghiêm trọng (Giai đoạn sau)
Danh mục này gồm 53 bệnh lý và tổn thương nặng ở giai đoạn sau, ảnh hưởng nghiêm trọng đến sức khỏe và khả năng sinh hoạt của người được bảo hiểm. Các nhóm bệnh chính bao gồm:
- Nhóm bệnh hiểm nghèo phổ biến: Bệnh ung thư nghiêm trọng, nhồi máu cơ tim cấp, bệnh động mạch vành nặng, tai biến mạch máu não (đột quỵ), suy thận/suy gan mạn tính giai đoạn cuối.
- Nhóm bệnh thần kinh và thoái hóa: Bệnh Alzheimer, xơ cứng rải rác, xơ cứng cột bên teo cơ, u não lành tính, hôn mê sâu, trạng thái thực vật, bệnh bò điên.
- Nhóm tổn thương toàn thân và chức năng: Liệt hoặc cụt từ hai chi trở lên, mù hoàn toàn hai mắt, điếc hoàn toàn, bỏng nặng, mất các chi vĩnh viễn, nhiễm HIV do nghề nghiệp hoặc truyền máu.
Xem chi tiết tại: DANH SÁCH TÓM TẮT 88 BỆNH HIỂM NGHÈO
Điều kiện và thủ tục tham gia bảo hiểm bệnh hiểm nghèo cao cấp toàn diện Daiichi
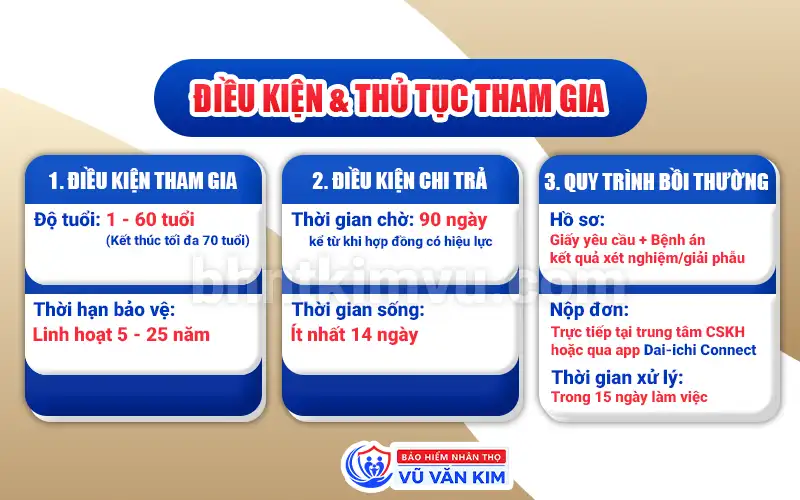
Khách hàng cần nắm rõ quy định về độ tuổi và các mốc thời gian pháp lý để đảm bảo hợp đồng có hiệu lực đầy đủ.
1. Độ tuổi tham gia và Thời hạn hợp đồng
- Độ tuổi tham gia: Từ 01 đến 60 tuổi.
- Thời hạn hợp đồng: Linh hoạt từ 05 đến 25 năm.
- Tuổi tối đa khi kết thúc hợp đồng: Người được bảo hiểm đạt tối đa 70 tuổi.
Quy định về Thời gian chờ và Điều kiện sống sau chẩn đoán
- Thời gian chờ: 90 ngày kể từ ngày sản phẩm bổ trợ này có hiệu lực hoặc ngày khôi phục hiệu lực gần nhất. Các sự kiện y tế phát sinh hoặc có dấu hiệu/triệu chứng trong giai đoạn này sẽ không được chi trả.
- Thời gian sống sau chẩn đoán: Đối với nhóm bệnh hiểm nghèo nghiêm trọng, người được bảo hiểm phải còn sống ít nhất 14 ngày kể từ ngày có kết quả chẩn đoán xác định bệnh từ bác sĩ chuyên khoa.
Quy trình nộp hồ sơ giải quyết quyền lợi bảo hiểm
- Thu thập hồ sơ chứng minh: Khách hàng cung cấp Giấy yêu cầu giải quyết quyền lợi, Biên bản tóm tắt bệnh án, Giấy ra viện, cùng các kết quả cận lâm sàng có giá trị pháp lý bắt buộc (kết quả giải phẫu bệnh y khoa, chứng cứ xét nghiệm mô học, CT-Scan/MRI…).
- Phương thức nộp: Người nộp đơn có thể nộp trực tiếp tại các Trung tâm dịch vụ khách hàng của Daiichi hoặc gửi trực tuyến qua ứng dụng Daiichi Connect.
- Thời gian xử lý: Daiichi thực hiện chi trả hoặc phản hồi bằng văn bản trong vòng 15 ngày làm việc kể từ ngày nhận được đầy đủ bộ hồ sơ hợp lệ theo quy định.
Có nên mua bảo hiểm bệnh hiểm nghèo cao cấp toàn diện của Daiichi không?
Nhờ phạm vi bảo vệ rộng 88 bệnh lý và cơ chế chi trả ngay từ giai đoạn đầu, bảo hiểm bệnh hiểm nghèo cao cấp toàn diện Daiichi rất đáng cân nhắc cho những ai muốn chủ động dự phòng rủi ro tài chính y tế lớn.
Đánh giá ưu điểm và hạn chế của sản phẩm
- Ưu điểm: Phạm vi bảo vệ rộng, chi trả sớm, hỗ trợ tài chính nhiều lần, thủ tục giải quyết minh bạch.
- Hạn chế: Là sản phẩm bảo hiểm bổ trợ (không tích lũy hoàn phí độc lập, phí bảo hiểm thay đổi theo độ tuổi theo từng chu kỳ) và yêu cầu thẩm định sức khỏe nghiêm ngặt ở đầu vào.
Ai là đối tượng nên ưu tiên tham gia gói bảo hiểm này?
- Người là trụ cột tài chính trong gia đình.
- Người có tiền sử gia đình từng mắc các bệnh ung thư, tim mạch hoặc tiểu đường.
- Người muốn tối ưu hóa chi phí điều trị tại các bệnh viện tư nhân/quốc tế mà không làm ảnh hưởng tới tài sản tích lũy.
Kết luận
Bảo hiểm bệnh hiểm nghèo cao cấp toàn diện Daiichi là lá chắn tài chính quan trọng, giúp gia đình bạn vững vàng trước rủi ro y tế lớn và chủ động điều trị ngay từ giai đoạn sớm. Liên hệ Đại lý bảo hiểm Vũ Văn Kim để được hướng dẫn thủ tục tham gia nhanh chóng và chuẩn xác.
