
Kinh nghiệm mua bảo hiểm sức khỏe là điều bạn nên tìm hiểu trước khi lựa chọn bất kỳ sản phẩm nào, bởi đây là giải pháp giúp chủ động bảo vệ tài chính trước những rủi ro về bệnh tật và tai nạn. Tuy nhiên, nếu không tìm hiểu kỹ, bạn có thể chọn nhầm gói bảo hiểm, bỏ lỡ quyền lợi hoặc gặp khó khăn khi yêu cầu bồi thường.
Trong bài viết này, hãy cùng Đại lý bảo hiểm Vũ Văn Kim tìm hiểu những kinh nghiệm mua bảo hiểm sức khỏe quan trọng, giúp bạn lựa chọn sản phẩm phù hợp với nhu cầu và an tâm tận hưởng quyền lợi khi cần.
Vì sao cần tìm hiểu kinh nghiệm mua bảo hiểm sức khỏe?
Mua bảo hiểm sức khỏe không chỉ đơn giản là lựa chọn một gói bảo hiểm có mức phí phù hợp. Nếu chưa tìm hiểu kỹ, bạn có thể chọn sản phẩm không đáp ứng đúng nhu cầu, hiểu sai quyền lợi hoặc gặp khó khăn khi yêu cầu bồi thường. Trang bị kinh nghiệm mua bảo hiểm sức khỏe trước khi tham gia sẽ giúp bạn đưa ra quyết định đúng đắn, tối ưu quyền lợi và bảo vệ tài chính hiệu quả hơn.
- Lựa chọn gói bảo hiểm phù hợp với nhu cầu và khả năng tài chính.
- Hiểu rõ quyền lợi và phạm vi bảo hiểm trước khi ký hợp đồng.
- Tránh những sai lầm phổ biến khiến quyền lợi bị ảnh hưởng.
- So sánh các gói bảo hiểm sức khỏe để đưa ra lựa chọn phù hợp.
- Biết cách đọc điều khoản quan trọng, tránh bị từ chối chi trả.
- Chủ động tham gia từ sớm để hưởng nhiều lợi ích và mức phí tốt hơn.
10 kinh nghiệm mua bảo hiểm sức khỏe không thể bỏ qua
Để lựa chọn được gói bảo hiểm sức khỏe phù hợp và tận dụng tối đa quyền lợi, bạn không nên chỉ quan tâm đến mức phí mà cần xem xét nhiều yếu tố khác như phạm vi bảo hiểm, thời gian chờ, hạn mức chi trả hay điều khoản loại trừ. Dưới đây là 10 kinh nghiệm mua bảo hiểm sức khỏe giúp bạn đưa ra quyết định đúng đắn trước khi tham gia.
Xác định rõ nhu cầu trước khi chọn bảo hiểm sức khỏe
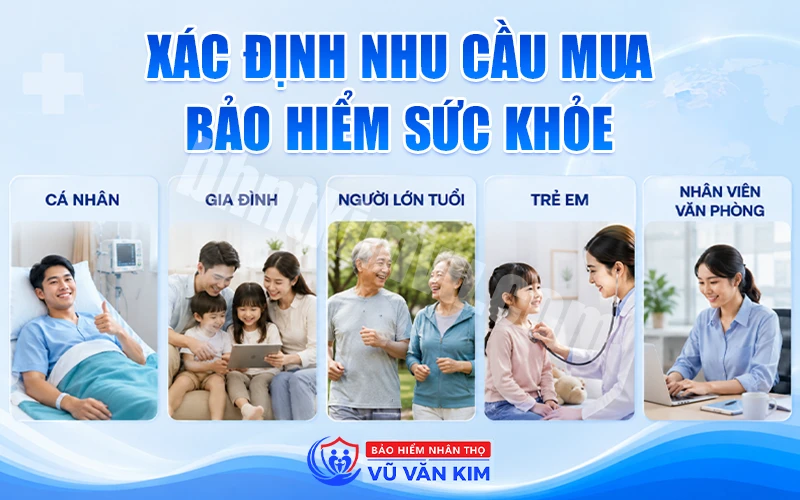
Mỗi người sẽ có nhu cầu bảo vệ khác nhau, vì vậy không có một gói bảo hiểm nào phù hợp với tất cả mọi đối tượng. Việc xác định đúng nhu cầu ngay từ đầu sẽ giúp bạn lựa chọn sản phẩm vừa đáp ứng quyền lợi mong muốn vừa tối ưu chi phí. Bạn có thể xác định nhu cầu theo từng nhóm:
- Cá nhân: Ưu tiên quyền lợi nội trú, phẫu thuật và điều trị bệnh hiểm nghèo.
- Gia đình: Nên chọn gói có quyền lợi cho cả người lớn và trẻ em để thuận tiện quản lý.
- Người lớn tuổi: Quan tâm đến hạn mức điều trị bệnh lý và điều kiện tái tục.
- Trẻ em: Ưu tiên quyền lợi khám, điều trị các bệnh thường gặp và tai nạn.
- Nhân viên văn phòng: Có thể cân nhắc thêm quyền lợi ngoại trú do nhu cầu khám chữa bệnh thường xuyên.
Ví dụ: Một người độc thân 25 tuổi ít khi khám bệnh có thể chỉ cần gói bảo hiểm tập trung vào nội trú và tai nạn. Trong khi đó, gia đình có con nhỏ nên ưu tiên gói có thêm quyền lợi ngoại trú và bảo lãnh viện phí.
Không nên chọn bảo hiểm chỉ vì phí rẻ
Chi phí bảo hiểm là yếu tố cần cân nhắc, nhưng không nên là tiêu chí duy nhất. Một gói phí thấp có thể đi kèm với hạn mức chi trả thấp hoặc phạm vi bảo hiểm hạn chế. Thay vì chỉ so sánh giá, hãy đánh giá tổng thể:
- Quyền lợi được bảo hiểm.
- Hạn mức chi trả.
- Điều khoản loại trừ.
- Dịch vụ bảo lãnh viện phí.
- Mạng lưới bệnh viện liên kết.
Ví dụ: Hai gói bảo hiểm có mức phí chênh nhau 1 triệu đồng/năm, nhưng một gói chi trả nội trú tối đa 300 triệu đồng, trong khi gói còn lại lên đến 1 tỷ đồng và có thêm quyền lợi ngoại trú. Trong trường hợp này, gói có phí cao hơn có thể mang lại giá trị tốt hơn.
Hiểu rõ phạm vi bảo hiểm và điều khoản loại trừ
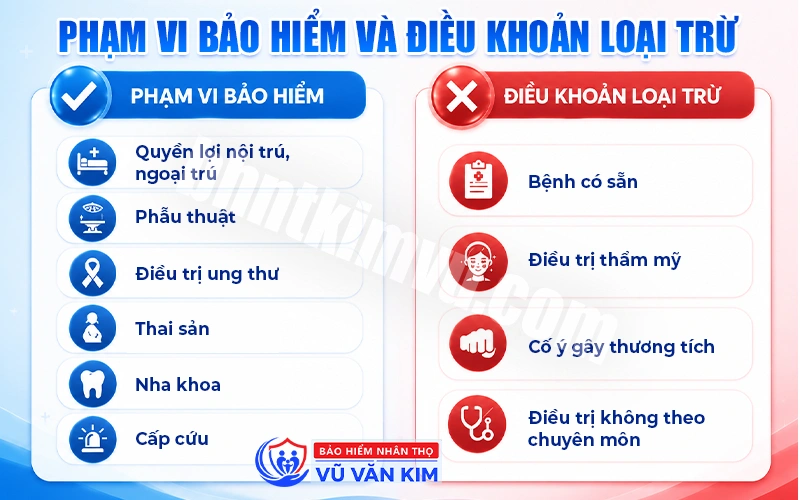
Đây là một trong những kinh nghiệm mua bảo hiểm sức khỏe quan trọng giúp bạn tránh hiểu nhầm về quyền lợi bảo hiểm. Mỗi hợp đồng đều quy định rõ những trường hợp được chi trả và không được chi trả.
Bạn nên kiểm tra kỹ:
- Quyền lợi nội trú, ngoại trú.
- Phẫu thuật.
- Điều trị ung thư.
- Thai sản.
- Nha khoa.
- Cấp cứu.
Đồng thời, đọc kỹ các điều khoản loại trừ như:
- Bệnh có sẵn (tùy sản phẩm có thể loại trừ hoặc áp dụng thời gian chờ).
- Điều trị thẩm mỹ không vì mục đích y tế.
- Các trường hợp cố ý gây thương tích.
- Điều trị không theo chỉ định chuyên môn.
Ví dụ: Nếu hợp đồng không bao gồm quyền lợi nha khoa, chi phí nhổ răng hoặc trồng răng sẽ không được công ty bảo hiểm chi trả.
Tìm kiểu kỹ thời gian chờ
Khi tìm hiểu kinh nghiệm mua bảo hiểm sức khỏe, thời gian chờ là một yếu tố quan trọng bạn không nên bỏ qua. Thời gian chờ là khoảng thời gian kể từ khi hợp đồng có hiệu lực đến khi một số quyền lợi bắt đầu được bảo hiểm. Nếu phát sinh sự kiện bảo hiểm trong thời gian này, doanh nghiệp bảo hiểm có thể từ chối chi trả theo điều khoản hợp đồng. Thông thường:
- Tai nạn: Thường được bảo vệ ngay sau khi hợp đồng có hiệu lực.
- Bệnh thông thường: Thường áp dụng thời gian chờ khoảng 30 ngày.
- Thai sản: Thường từ 270 ngày.
- Một số bệnh đặc biệt hoặc bệnh có sẵn: Có thể áp dụng thời gian chờ dài hơn hoặc điều kiện riêng tùy từng sản phẩm.
Ví dụ: Bạn mua bảo hiểm ngày 1/3 và nhập viện điều trị viêm phổi ngày 15/3. Nếu sản phẩm quy định thời gian chờ 30 ngày đối với bệnh thông thường thì chi phí điều trị có thể không thuộc phạm vi chi trả.
Khai báo sức khỏe trung thực
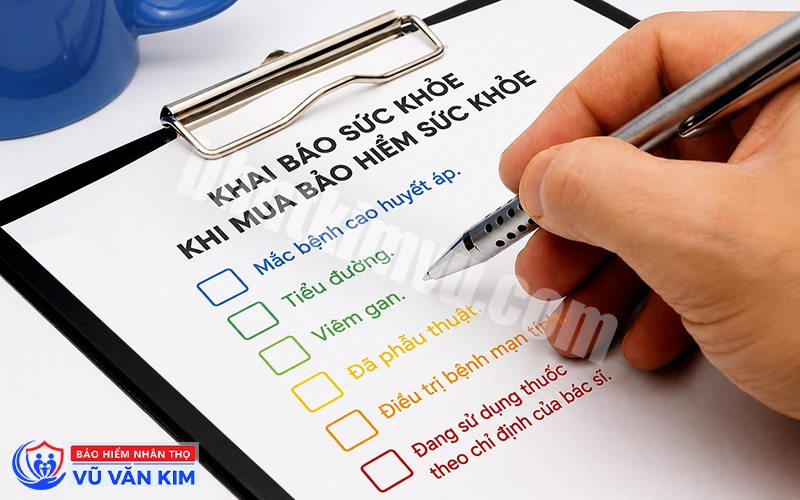
Khai báo trung thực là nghĩa vụ của bên mua bảo hiểm và cũng là yếu tố quan trọng để doanh nghiệp bảo hiểm đánh giá rủi ro. Việc cố tình che giấu thông tin có thể ảnh hưởng đến quyền lợi bồi thường sau này. Bạn cần khai báo đầy đủ nếu từng:
- Mắc bệnh cao huyết áp.
- Tiểu đường.
- Viêm gan.
- Đã phẫu thuật.
- Điều trị bệnh mạn tính.
- Đang sử dụng thuốc theo chỉ định của bác sĩ.
Ví dụ: Nếu bạn từng phẫu thuật tuyến giáp nhưng không khai báo khi tham gia bảo hiểm, doanh nghiệp bảo hiểm có thể từ chối chi trả quyền lợi liên quan nếu phát hiện thông tin không trung thực trong quá trình giải quyết hồ sơ.
Kiểm tra mạng lưới bệnh viện bảo lãnh viện phí
Một gói bảo hiểm có hệ thống bệnh viện bảo lãnh rộng sẽ giúp bạn giảm bớt áp lực tài chính khi điều trị, bởi trong nhiều trường hợp không cần tạm ứng toàn bộ viện phí.
Khi lựa chọn, bạn nên kiểm tra:
- Danh sách bệnh viện liên kết.
- Có bệnh viện gần nơi sinh sống hoặc làm việc hay không.
- Quy trình bảo lãnh viện phí.
- Khả năng sử dụng tại bệnh viện tư hoặc bệnh viện quốc tế (nếu có nhu cầu).
Ví dụ: Nếu thường xuyên khám tại một bệnh viện tư, hãy kiểm tra xem bệnh viện đó có nằm trong danh sách bảo lãnh của doanh nghiệp bảo hiểm hay không để thuận tiện sử dụng quyền lợi.
Đọc kỹ hạn mức chi trả của từng quyền lợi
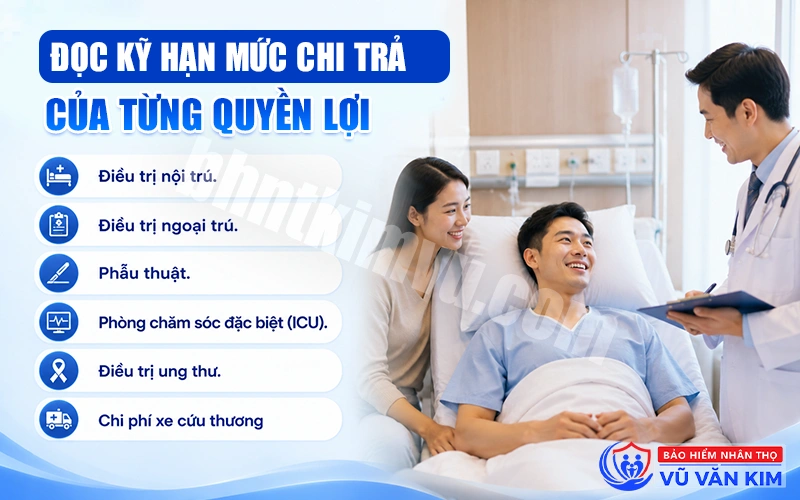
Nhiều người chỉ quan tâm đến tổng số tiền bảo hiểm mà bỏ qua hạn mức của từng quyền lợi. Trong khi đó, mỗi quyền lợi thường có giới hạn chi trả riêng. Bạn nên xem kỹ hạn mức đối với:
- Điều trị nội trú.
- Điều trị ngoại trú.
- Phẫu thuật.
- Phòng chăm sóc đặc biệt (ICU).
- Điều trị ung thư.
- Chi phí xe cứu thương.
Ví dụ: Tổng hạn mức bảo hiểm là 1 tỷ đồng nhưng quyền lợi tiền phòng chỉ giới hạn 3 triệu đồng/ngày. Nếu chọn phòng có chi phí cao hơn, bạn sẽ phải tự thanh toán phần chênh lệch.
Chú ý mức tiền chi trả (Co-payment)
Một số các gói bảo hiểm sức khỏe quy định người tham gia phải cùng chia sẻ một phần chi phí điều trị. Tỷ lệ đồng chi trả sẽ được ghi rõ trong hợp đồng.
Ví dụ:
- Tổng chi phí điều trị: 100 triệu đồng.
- Tỷ lệ đồng chi trả: 20%.
Khi đó:
- Doanh nghiệp bảo hiểm chi trả: 80 triệu đồng.
- Người tham gia tự thanh toán: 20 triệu đồng.
Nếu muốn giảm số tiền tự chi trả, bạn nên ưu tiên các gói có tỷ lệ đồng chi trả thấp hoặc không áp dụng đồng chi trả.
So sánh các gói bảo hiểm sức khỏe trước khi quyết định
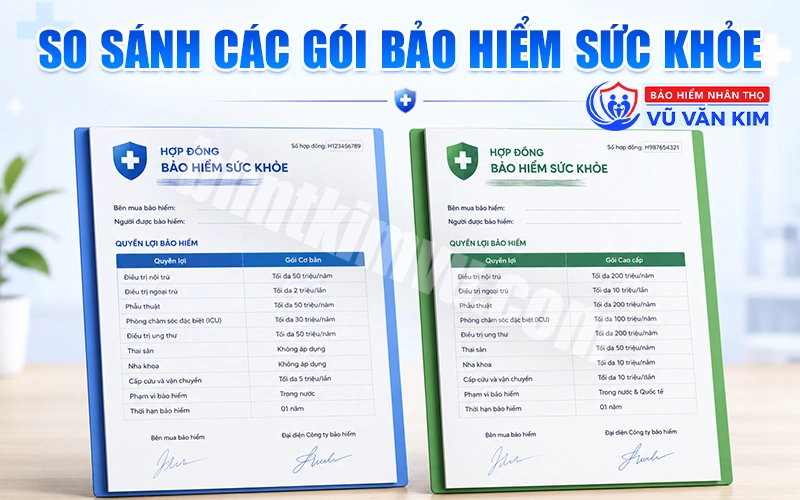
Không nên quyết định chỉ sau khi tham khảo một sản phẩm. Việc so sánh các gói bảo hiểm sức khỏe sẽ giúp bạn lựa chọn phương án phù hợp với nhu cầu và ngân sách. Bạn nên so sánh theo các tiêu chí:
- Quyền lợi bảo hiểm.
- Mức phí.
- Giới hạn chi trả.
- Mạng lưới bệnh viện bảo lãnh.
- Độ tuổi tham gia.
- Chính sách tái tục.
- Dịch vụ chăm sóc khách hàng và bồi thường.
Mua bảo hiểm càng sớm càng có lợi
Tham gia bảo hiểm khi còn khỏe mạnh không chỉ giúp quá trình thẩm định thuận lợi hơn mà còn tăng cơ hội được hưởng đầy đủ quyền lợi theo hợp đồng. Một số lợi ích khi tham gia sớm gồm:
- Mức phí thường hợp lý hơn so với khi tuổi cao.
- Ít nguy cơ bị loại trừ do phát sinh bệnh lý.
- Chủ động vượt qua thời gian chờ trước khi cần sử dụng quyền lợi.
- Bảo vệ tài chính trước những rủi ro sức khỏe có thể xảy ra bất cứ lúc nào.
Ví dụ: Hai người cùng muốn tham gia bảo hiểm, một người 28 tuổi khỏe mạnh và một người 45 tuổi đã mắc bệnh nền. Người tham gia sớm thường có nhiều lựa chọn sản phẩm hơn và ít điều kiện hạn chế hơn so với người đã có tiền sử bệnh.
Tiêu chí đánh giá một gói bảo hiểm sức khỏe tốt
Sau khi nắm được những kinh nghiệm mua bảo hiểm sức khỏe, bước tiếp theo là biết cách đánh giá chất lượng của một sản phẩm trước khi quyết định tham gia. Một gói bảo hiểm sức khỏe tốt không chỉ có mức phí phù hợp mà còn cần đáp ứng đầy đủ nhu cầu bảo vệ, quyền lợi rõ ràng và dịch vụ hỗ trợ chuyên nghiệp. Dưới đây là những tiêu chí quan trọng bạn nên cân nhắc.
| Tiêu chí | Độ cần thiết | Nội dung cần quan tâm |
|---|---|---|
| Đúng nhu cầu | Rất cao | Phù hợp với đối tượng tham gia. |
| Quyền lợi bảo hiểm | Rất cao | Nội trú, ngoại trú, phẫu thuật,… |
| Mức chi trả | Rất cao | Tổng hạn mức và từng quyền lợi. |
| Điều khoản loại trừ | Rất cao | Các trường hợp không được chi trả. |
| Thời gian chờ | Cao | Thời điểm quyền lợi có hiệu lực. |
| Bệnh viện bảo lãnh | Cao | Mạng lưới bệnh viện liên kết. |
| Chi phí bảo hiểm | Cao | Phù hợp với ngân sách. |
| Đồng chi trả | Trung bình | Tỷ lệ khách hàng tự thanh toán. |
| Chính sách tái ký | Cao | Điều kiện gia hạn hợp đồng. |
| Dịch vụ bồi thường | Cao | Thủ tục và thời gian giải quyết. |
Câu hỏi thường gặp khi mua bảo hiểm sức khỏe
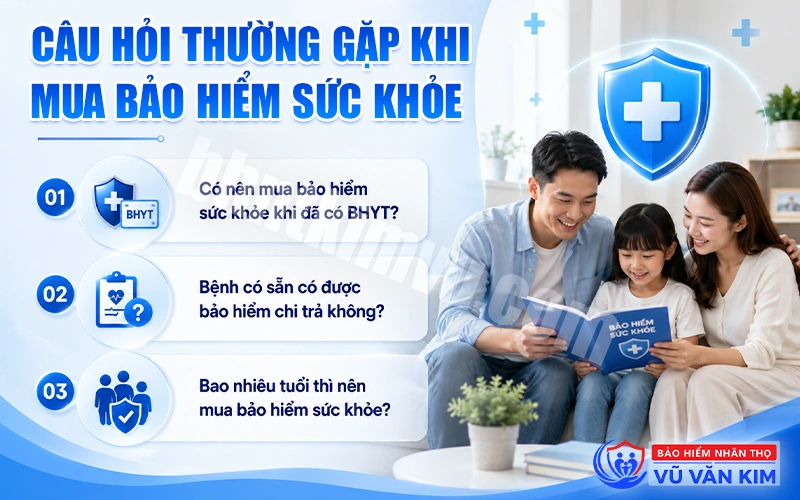
Trong quá trình tìm hiểu kinh nghiệm mua bảo hiểm sức khỏe, nhiều người có chung những thắc mắc về quyền lợi, thời điểm tham gia và cách lựa chọn sản phẩm phù hợp. Dưới đây là những câu hỏi phổ biến cùng lời giải đáp giúp bạn hiểu rõ hơn trước khi đưa ra quyết định.
1. Có nên mua bảo hiểm sức khỏe khi đã có BHYT?
Có. BHYT giúp chi trả theo quy định của Nhà nước, còn bảo hiểm sức khỏe mở rộng quyền lợi như điều trị tại bệnh viện tư, bảo lãnh viện phí, ngoại trú hoặc thai sản (tùy sản phẩm). Kết hợp cả hai sẽ giúp bạn được bảo vệ toàn diện hơn.
2. Bệnh có sẵn có được bảo hiểm chi trả không?
Tùy từng sản phẩm. Một số các gói bảo hiểm sức khỏe có thể áp dụng thời gian chờ, loại trừ hoặc giới hạn quyền lợi đối với bệnh có sẵn. Bạn nên đọc kỹ hợp đồng và khai báo sức khỏe trung thực trước khi tham gia.
3. Bao nhiêu tuổi thì nên mua bảo hiểm sức khỏe?
Bạn nên tham gia càng sớm càng tốt khi còn khỏe mạnh. Mua sớm giúp dễ được chấp thuận tham gia, có nhiều lựa chọn hơn và chủ động vượt qua thời gian chờ trước khi cần sử dụng quyền lợi.
4. Có nên mua bảo hiểm sức khỏe online không?
Có, nếu bạn mua qua kênh chính thức của doanh nghiệp bảo hiểm hoặc đơn vị phân phối được ủy quyền. Trước khi thanh toán, hãy đọc kỹ quyền lợi, điều khoản và quy trình bồi thường.
5. Nên mua bảo hiểm sức khỏe của công ty nào?
Bạn nên lựa chọn dựa trên quyền lợi bảo hiểm, hạn mức chi trả, mạng lưới bệnh viện bảo lãnh, mức phí và chất lượng dịch vụ thay vì chỉ dựa vào thương hiệu.
Kết luận
Việc tìm hiểu kinh nghiệm mua bảo hiểm sức khỏe trước khi tham gia sẽ giúp bạn lựa chọn đúng sản phẩm, tối ưu quyền lợi và hạn chế những rủi ro không đáng có trong quá trình sử dụng. Hy vọng những chia sẻ trên sẽ giúp bạn chọn được gói bảo hiểm sức khỏe và đưa ra quyết định phù hợp với nhu cầu cũng như khả năng tài chính của bản thân và gia đình.
