
Bảo hiểm tử kỳ được nhiều người lựa chọn khi muốn chủ động chuẩn bị một khoản tài chính dự phòng cho gia đình trước rủi ro tử vong. Với thời hạn bảo vệ xác định, sản phẩm tập trung vào nhu cầu bảo vệ trong từng giai đoạn tài chính cụ thể thay vì đặt nặng yếu tố tích lũy.
Tuy nhiên, để chọn đúng phương án, người tham gia cần hiểu rõ quyền lợi, thời hạn, mức phí và các điều kiện đi kèm. Bài viết dưới đây của Đại lý bảo hiểm Vũ Văn Kim sẽ giúp bạn nắm những thông tin quan trọng trước khi quyết định tham gia bảo hiểm tử kỳ.
Bảo hiểm tử kỳ là gì?
Bảo hiểm tử kỳ là gì? Là nghiệp vụ bảo hiểm nhân thọ có thời hạn xác định, trong đó công ty bảo hiểm cam kết chi trả một số tiền bảo hiểm nhất định cho người thụ hưởng nếu người được bảo hiểm không may qua đời hoặc gặp sự cố thương tật toàn bộ vĩnh viễn trong thời hạn hợp đồng còn hiệu lực.
Ngược lại, nếu hết thời hạn hợp đồng mà sự kiện rủi ro không xảy ra, hợp đồng sẽ chấm dứt và doanh nghiệp bảo hiểm không có nghĩa vụ thanh toán bất kỳ khoản tiền nào.
Sản phẩm bảo hiểm tử kỳ này sở hữu những đặc điểm sau:
- Bảo vệ thuần túy: Khác với các sản phẩm bảo hiểm liên kết đầu tư hay tích lũy, dòng sản phẩm này không có yếu tố tiết kiệm hay sinh lời.
- Không có giá trị hoàn lại: Khi hợp đồng đáo hạn mà người được bảo hiểm vẫn bình an, bạn sẽ không nhận lại số phí đã đóng.
- Thời hạn xác định: Hợp đồng chỉ có hiệu lực trong một khoảng thời gian cụ thể, thường dao động linh hoạt từ 5 năm, 10 năm, 20 năm, 30 năm hoặc đến khi người tham gia đạt một độ tuổi nhất định (Như 60 hay 65 tuổi).
- Chi phí tối ưu: Phí bảo hiểm ban đầu của dòng sản phẩm này thấp hơn đáng kể so với các loại hình bảo hiểm nhân thọ khác trên thị trường.
Bảo hiểm tử kỳ hoạt động như thế nào?
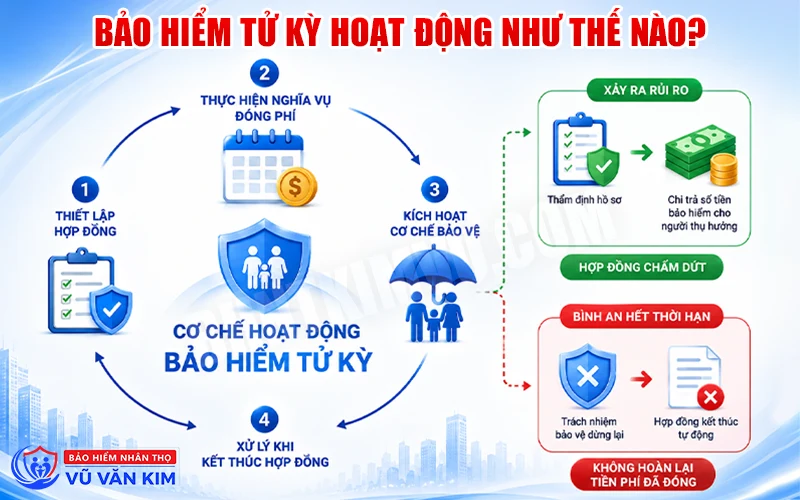
Cơ chế vận hành của bảo hiểm tử kỳ này được thực hiện theo một quy trình minh bạch và nhất quán qua các bước sau:
- Thiết lập hợp đồng -> Người tham gia chủ động lựa chọn Số tiền bảo hiểm (Mệnh giá bảo vệ) và thời hạn hợp đồng (5, 10, 20 năm, v.v) tùy theo nhu cầu.
- Thực hiện nghĩa vụ đóng phí -> Khách hàng duy trì đóng khoản phí bảo hiểm cố định theo định kỳ đã chọn (hàng tháng, hàng quý hoặc hàng năm) để giữ cho hợp đồng luôn có hiệu lực.
- Kích hoạt cơ chế bảo vệ -> Trong suốt thời hạn hợp đồng, công ty bảo hiểm duy trì cam kết bảo vệ trước các rủi ro tử vong hoặc thương tật toàn bộ vĩnh viễn.
- Xử lý khi kết thúc hợp đồng:
- Trường hợp xảy ra rủi ro: Thẩm định hồ sơ -> Chi trả toàn bộ Số tiền bảo hiểm một lần cho người thụ hưởng -> Hợp đồng chấm dứt.
- Trường hợp bình an hết thời hạn: Trách nhiệm bảo vệ dừng lại -> Hợp đồng kết thúc tự động -> Không hoàn lại tiền phí đã đóng.
Phân biệt bảo hiểm tử kỳ và bảo hiểm trọn đời
Bảo hiểm tử kỳ và bảo hiểm trọn đời đều thuộc nhóm bảo hiểm nhân thọ nhưng có định hướng bảo vệ khác nhau như sau:
| Tiêu chí phân biệt | Bảo hiểm tử kỳ | Bảo hiểm trọn đời |
|---|---|---|
| Thời hạn bảo vệ | Xác định cụ thể (5, 10, 20, 30 năm, v.v). | Toàn bộ cuộc đời (thường đến 99 hoặc 100 tuổi). |
| Yếu tố tích lũy | Không có giá trị tích lũy hay giá trị hoàn lại. | Có tích lũy giá trị tài khoản, có giá trị hoàn lại khi hủy hoặc đáo hạn. |
| Mức phí bảo hiểm | Rất thấp, phù hợp với số đông người tiêu dùng. | Cao hơn nhiều lần so với tử kỳ cùng mệnh giá. |
| Mục đích chính | Bảo vệ tài chính ngắn/trung hạn trước rủi ro lớn với chi phí tiết kiệm. | Bảo vệ dài hạn kết hợp để lại di sản tài chính cho thế hệ sau. |
Các gói bảo hiểm tử kỳ phổ biến hiện nay
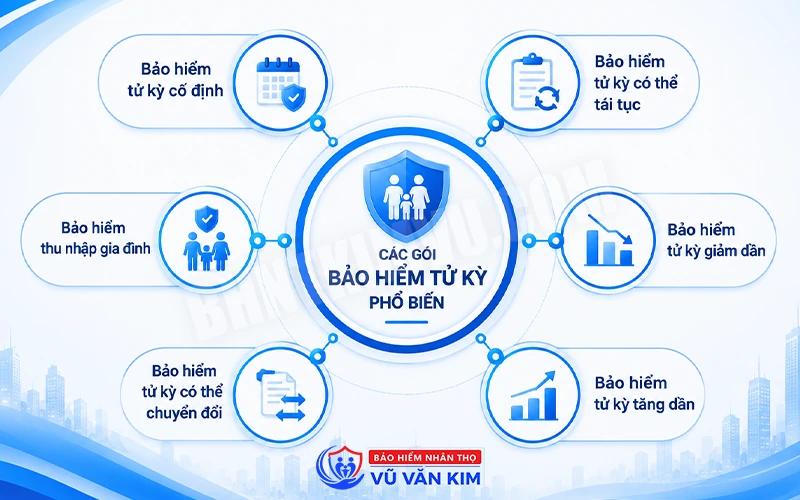
Nhằm đáp ứng linh hoạt các nhu cầu tài chính đa dạng của khách hàng, các công ty đã thiết kế nhiều các gói bảo hiểm tử kỳ với quyền lợi và cơ chế đóng phí khác nhau.
Bảo hiểm tử kỳ cố định
Bảo hiểm tử kỳ cố định là dạng hợp đồng truyền thống và phổ biến nhất trên thị trường. Cả Số tiền bảo hiểm lẫn mức phí đóng định kỳ đều được giữ nguyên cố định trong suốt thời gian hợp đồng có hiệu lực. Dạng sản phẩm này có điều khoản đơn giản, phí rẻ nhất và rất phù hợp cho nhu cầu bảo vệ thu nhập cố định của gia đình.
Bảo hiểm tử kỳ có thể tái tục
Với gói sản phẩm này, khi hợp đồng hết hạn, người tham gia có quyền gia hạn (tái tục) cho kỳ tiếp theo mà không cần phải thực hiện kiểm tra lại sức khỏe hay cung cấp bằng chứng y tế mới. Tuy nhiên, mức phí bảo hiểm ở chu kỳ mới sẽ được tính toán lại tăng lên dựa theo độ tuổi thực tế tại thời điểm tái tục và thường áp dụng giới hạn độ tuổi tối đa (như 65 tuổi).
Bảo hiểm tử kỳ giảm dần
Đặc điểm của bảo hiểm tử kỳ giảm dần là Số tiền bảo hiểm sẽ giảm dần theo thời gian theo một tỷ lệ cố định được quy định trước. Loại hình này thường được thiết kế gắn liền với các khoản vay thế chấp ngân hàng, vay mua nhà hay mua xe.
Khi dư nợ giảm dần theo thời gian, mệnh giá bảo hiểm cũng giảm tương ứng, giúp tối ưu chi phí đóng bảo hiểm ở mức thấp nhất.
Bảo hiểm tử kỳ tăng dần
Ngược lại với dạng giảm dần, sản phẩm tử kỳ tăng dần có Số tiền bảo hiểm tự động tăng lên theo một tỷ lệ phần trăm nhất định mỗi năm (ví dụ tăng 5% – 10%/năm). Mục đích chính của gói sản phẩm là giúp giá trị bảo vệ của hợp đồng không bị trượt giá trước ảnh hưởng của lạm phát theo thời gian. Mức phí ban đầu thường sẽ cao hơn đôi chút so với dạng cố định.
Bảo hiểm tử kỳ có thể chuyển đổi
Bảo hiểm tử kỳ chuyển đổi cho phép người tham gia chuyển đổi một phần hoặc toàn bộ hợp đồng hiện tại sang các sản phẩm bảo hiểm nhân thọ trọn đời hoặc bảo hiểm hỗn hợp mà không cần thẩm định lại sức khỏe. Đây là giải pháp linh hoạt giúp người mua vừa tận dụng được mức phí rẻ lúc trẻ, vừa có thể chuyển sang tích lũy tài chính khi thu nhập cải thiện sau này.
Bảo hiểm thu nhập gia đình
Thay vì chi trả toàn bộ Số tiền bảo hiểm trong một lần duy nhất khi sự cố xảy ra, sản phẩm này cung cấp quyền lợi dưới dạng các khoản chi trả định kỳ (hàng tháng hoặc hàng năm) cho người thụ hưởng. Nguồn tiền này đóng vai trò như một khoản lương thay thế, giúp gia đình duy trì mức sống ổn định cho đến khi hợp đồng hết hạn hoặc con cái trưởng thành.
Những quyền lợi của bảo hiểm tử kỳ mang lại
Bên cạnh quyền lợi tử vong, giá trị của bảo hiểm tử kỳ còn nằm ở khả năng giúp gia đình chủ động hơn trước những biến cố tài chính.
Bảo vệ tài chính cho người thân
Sự mất đi đột ngột của người trụ cột luôn kéo theo sự sụt giảm nghiêm trọng về tài chính cho những người ở lại. Quyền lợi chi trả từ hợp đồng sẽ là điểm tựa kinh tế vững chắc, giúp cha mẹ già và con nhỏ trang trải các chi phí sinh hoạt thiết yếu mà không rơi vào khủng hoảng.
Hỗ trợ thanh toán các nghĩa vụ tài chính
Nếu người tham gia không may gặp rủi ro khi vẫn đang gánh vác các khoản nợ vay kinh doanh hay vay mua bất động sản, Số tiền bảo hiểm được chi trả sẽ được dùng để gạch nợ ngân hàng. Điều này đảm bảo tài sản gia đình không bị phát mại và áp lực nợ nần không đè nặng lên vai người thân.
Mức phí thường dễ tiếp cận
So với các dòng sản phẩm nhân thọ khác có tích lũy, số tiền phí bỏ ra cho dòng sản phẩm thuần bảo vệ này chỉ chiếm một tỷ trọng rất nhỏ trong thu nhập hàng tháng. Bạn có thể dễ dàng sở hữu mệnh giá bảo vệ lên đến hàng tỷ đồng chỉ với mức phí từ vài nghìn đồng mỗi ngày.
Chủ động lựa chọn thời hạn và mức bảo vệ
Sản phẩm cho phép khách hàng hoàn toàn chủ động thiết kế thời gian bảo vệ khớp với các giai đoạn rủi ro nhất trong đời. Bạn có thể chọn bảo vệ trong 10-15 năm khi con cái chưa tự chủ tài chính, hoặc chọn giai đoạn trả nợ ngân hàng để tối ưu hóa ngân sách.
Ai nên tham gia bảo hiểm tử kỳ và khi nào nên mua?
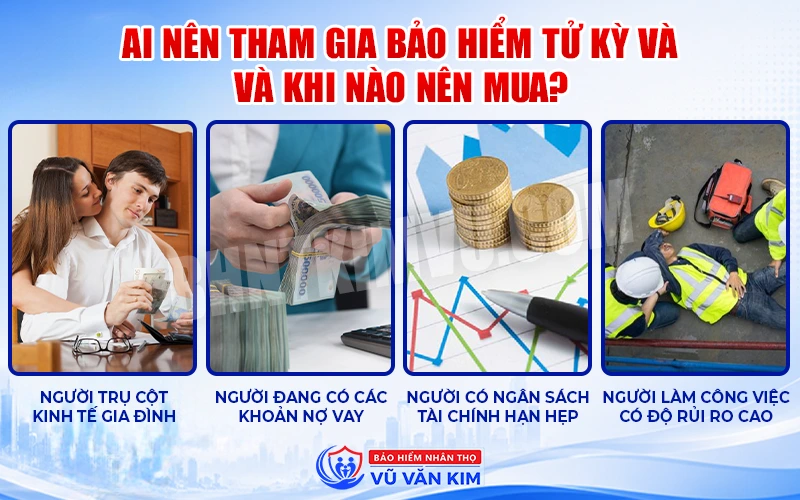
Do mang tính chất bảo vệ thuần túy với chi phí rẻ, bảo hiểm tử kỳ đặc biệt phù hợp cho các nhóm đối tượng sau:
- Người trụ cột kinh tế gia đình: Người tạo ra nguồn thu nhập chính để nuôi con nhỏ hoặc phụng dưỡng cha mẹ.
- Người đang có các khoản nợ vay: Cần giải pháp đảm bảo rủi ro sinh mạng tương ứng với số dư nợ tại ngân hàng.
- Người có ngân sách tài chính hạn hẹp: Mức thu nhập chưa cao nhưng vẫn muốn sở hữu ngay một hợp đồng bảo hiểm mệnh giá lớn để dự phòng biến cố.
- Người làm công việc có độ rủi ro cao: Những lao động thường xuyên làm việc trong môi trường nguy hiểm, di chuyển liên tục cần “lá chắn” bảo vệ tài chính với chi phí tiết kiệm.
Thời điểm tốt nhất để tham gia là khi bạn còn trẻ và có sức khỏe tốt. Lúc này, mức phí bảo hiểm sẽ ở mức thấp nhất và hồ sơ dễ dàng được phê duyệt mà không bị áp dụng các điều khoản loại trừ.
Hướng dẫn thủ tục tham gia bảo hiểm tử kỳ
Thủ tục tham gia bảo hiểm tử kỳ có thể khác nhau tùy doanh nghiệp và sản phẩm. Tuy nhiên, quy trình cơ bản thường gồm các bước sau:
- Lập hồ sơ yêu cầu bảo hiểm: Điền đầy đủ và trung thực các thông tin cá nhân, nhu cầu bảo vệ và tiền sử sức khỏe vào mẫu đơn đăng ký.
- Cung cấp giấy tờ nhân thân: Nộp bản sao CMND/CCCD/Hộ chiếu của người mua bảo hiểm, người được bảo hiểm và người thụ hưởng.
- Khám sức khỏe (nếu có yêu cầu): Tùy thuộc vào độ tuổi và Số tiền bảo hiểm đăng ký, công ty có thể chỉ định kiểm tra y tế miễn phí.
- Đóng phí bảo hiểm đầu tiên: Thực hiện nộp khoản phí ban đầu để công ty tiến hành thẩm định.
- Nhận hợp đồng: Sau khi hồ sơ được duyệt, công ty sẽ phát hành hợp đồng chính thức và gửi đến khách hàng.
Bảo hiểm tử kỳ mua ở đâu uy tín và an toàn?
Hiện nay, người tiêu dùng có thể tìm hiểu và đăng ký sản phẩm này qua nhiều kênh phân phối khác nhau như mua trực tiếp tại trung tâm dịch vụ của các công ty bảo hiểm lớn, đăng ký qua cổng thông tin điện tử hoặc thông qua hệ thống đại lý tổ chức.
Tuy nhiên, việc hợp đồng chứa nhiều thuật ngữ pháp lý và điều khoản loại trừ khiến không ít người gặp khó khăn trong việc tự đọc hiểu và lựa chọn.
Nếu bạn đang thắc mắc bảo hiểm tử kỳ mua ở đâu để vừa đảm bảo tính an toàn, vừa được tư vấn minh bạch thì Bảo hiểm nhân thọ Kim Vũ là địa chỉ đáng tin cậy. Nhiều khách hàng tin tưởng nhờ các ưu điểm:Kinh nghiệm lâu năm: Hơn 8 năm hoạt động chuyên sâu, tư vấn sát ngân sách thực tế.
- Đa dạng giải pháp: Kết nối các sản phẩm từ những tập đoàn hàng đầu như Dai-ichi Life, AIA Việt Nam, v.v.
- Minh bạch & Tận tâm (24/7): Giải thích rõ điều khoản, thời gian chờ, loại trừ; hỗ trợ trực tiếp từ A-Z.
- Đồng hành trọn đời: Quản lý hợp đồng dễ dàng qua ứng dụng mobile, hỗ trợ làm thủ tục bồi thường (claim) nhanh chóng và hoàn toàn miễn phí.
Xem thêm: Bảo Hiểm Nhân Thọ Là Gì? Tổng Quan Kiến Thức Từ A – Z Cho Người Mới
Kết luận
Bảo hiểm tử kỳ là giải pháp tài chính thông minh giúp bạn bảo vệ những người thân yêu trước biến cố cuộc sống với chi phí tối ưu nhất. Nắm vững bản chất, phân biệt rõ các gói sản phẩm và lựa chọn một đại lý đồng hành tận tâm sẽ giúp bạn hoàn toàn an tâm trên hành trình xây dựng tương lai bền vững.
Nếu bạn còn bất kỳ thắc mắc nào hoặc muốn nhận bảng minh họa quyền lợi chi tiết theo đúng ngân sách cá nhân, hãy liên hệ ngay với Đại lý Bảo hiểm nhân thọ Vũ Văn Kim để được tư vấn miễn phí 24/7.
