
Bảo hiểm sinh kỳ là gì, bảo hiểm sinh kỳ chi trả như thế nào và liệu tiền đóng vào có bị mất trắng nếu không may gặp rủi ro trước hạn? Đây là băn khoăn lớn nhất của hầu hết khách hàng khi tìm hiểu về dòng sản phẩm tích lũy này.
Đọc ngay bài viết của đại lý bảo hiểm Vũ Văn Kim dưới đây để hiểu đúng bản chất, quyền lợi và cân nhắc xem đây có phải là kênh đầu tư tài chính dài hạn dành cho bạn hay không nhé.
Bảo Hiểm Sinh Kỳ Là Gì? Bản Chất Cốt Lõi Cần Hiểu Đúng
Theo quy định pháp luật Việt Nam, bảo hiểm sinh kỳ là nghiệp vụ bảo hiểm cho trường hợp người được bảo hiểm sống đến một thời hạn nhất định. Theo đó, doanh nghiệp bảo hiểm chỉ có nghĩa vụ trả tiền bảo hiểm cho người thụ hưởng nếu người được bảo hiểm vẫn còn sống cho đến khi thời hạn thỏa thuận trong hợp đồng kết thúc.
Hiểu một cách đơn giản nhất, bảo hiểm sinh kỳ là một sản phẩm bảo hiểm nhân thọ mang tính chất tích lũy thuần túy. Điểm cốt lõi và cũng là “luật chơi” quan trọng nhất của dòng sản phẩm này nằm ở chính cái tên của nó: chữ “sinh” (sống).
Công ty bảo hiểm sẽ thanh toán toàn bộ quyền lợi (tiền gốc cộng với lãi suất cam kết) cho bạn khi và chỉ khi người được bảo hiểm vẫn còn sống đến một mốc thời gian đã định sẵn trong hợp đồng (ví dụ: đáo hạn sau 10 năm, 20 năm, hoặc khi bước sang tuổi 60).
Phân Biệt Nhanh Bảo Hiểm Sinh Kỳ, Tử Kỳ Và Hỗn Hợp
Người mới tìm hiểu thường dễ bị “lú” trước ma trận các sản phẩm bảo hiểm nhân thọ vì tên gọi khá tương đồng. Để không nhầm lẫn “ống heo tiết kiệm” với “phao cứu sinh”, bạn chỉ cần nắm gọn sự khác biệt cốt lõi qua bảng so sánh nhanh dưới đây:
| Tiêu chí | Bảo hiểm tử kỳ | Bảo hiểm sinh kỳ | Bảo hiểm hỗn hợp |
|---|---|---|---|
| Bản chất chính | Bảo vệ thuần túy | Tích lũy thuần túy | Vừa bảo vệ, vừa tích lũy |
| Sự kiện được chi trả | Người được bảo hiểm tử vong trong thời hạn hợp đồng. | Người được bảo hiểm còn sống đến khi đáo hạn hợp đồng. | Cả khi tử vong (trong hạn) HOẶC sống đến khi đáo hạn. |
| Chi phí (Mức phí đóng) | Rất rẻ, đổi lấy sự an tâm trong ngắn/trung hạn. | Vừa phải, tập trung vào mục tiêu tích lũy dài hạn. | Cao hơn do gộp cả chi phí bảo vệ và tích lũy. |
| Giá trị nhận lại nếu sống qua hạn | Bằng 0 (Hết hạn hợp đồng là hết hiệu lực). | Nhận toàn bộ tiền gốc cộng lãi suất cam kết. | Nhận toàn bộ giá trị đáo hạn theo hợp đồng. |
| Mục đích sử dụng phù hợp | Bảo vệ người trụ cột, gánh nặng tài chính cho gia đình khi rủi ro. | Tích lũy tiền có kỷ luật cho một mốc tương lai cố định. | Phù hợp cho người muốn vừa bảo vệ toàn diện vừa có tiền tiết kiệm về già. |
Nhìn vào bảng trên, bạn có thể thấy bảo hiểm sinh kỳ hoàn toàn đứng ở một thái cực khác so với bảo hiểm tử kỳ. Nếu bạn đang tìm kiếm một giải pháp để lo cho tương lai xa khi mình còn sống, đây chính là “lãnh địa” của nó.
Xem thêm: Bảo Hiểm Tử Kỳ Là Gì? Các Gói Bảo Hiểm, Quyền Lợi & Địa Chỉ Mua Uy Tín
Bảo Hiểm Sinh Kỳ Chi Trả Như Thế Nào? Quy Chế Và Điều Kiện Nhận Tiền
Hiểu rõ cơ chế chi trả của bảo hiểm sinh kỳ sẽ giúp bạn tránh những hiểu lầm không đáng có khi nhận tiền về sau này. Khác với các dòng bảo hiểm hỗn hợp hay tử kỳ vốn chi trả khi có sự cố tử vong hoặc thương tật, bảo hiểm sinh kỳ hoạt động dựa trên một mốc thời gian đã ấn định sẵn.
Điều kiện cốt lõi để được chi trả
Công ty bảo hiểm chỉ thực hiện nghĩa vụ chi trả quyền lợi duy nhất khi thỏa mãn điều kiện: Người được bảo hiểm còn sống vào ngày đáo hạn hợp đồng.
- Thời điểm chi trả: Đúng vào mốc thời gian kết thúc hợp đồng (ví dụ: sau khi đóng đủ 15 năm, 20 năm như đã cam kết ban đầu).
- Hình thức nhận tiền: Tiền được chuyển khoản trực tiếp vào tài khoản ngân hàng của người thụ hưởng hoặc nhận tiền mặt tại văn phòng công ty bảo hiểm theo thỏa thuận.
Cấu trúc số tiền nhận về khi đáo hạn
Khi đến hạn và người được bảo hiểm vẫn còn sống, khoản tiền bạn nhận được sẽ bao gồm:
- Số tiền bảo hiểm gốc: Đây là con số cố định được ghi rõ ngay từ ngày đầu ký kết hợp đồng.
- Lãi suất hoặc bảo tức tích lũy: Tùy thuộc vào việc bạn tham gia sản phẩm bảo hiểm sinh kỳ có chia lãi hay sản phẩm có mức lãi suất cam kết cố định từ trước.
Tiền đi về đâu nếu người được bảo hiểm tử vong trước hạn?
Đây là điểm khiến nhiều người mua lầm tưởng nhất. Vì bản chất là bảo hiểm sinh kỳ (chỉ trả khi sống), nên nếu người được bảo hiểm không may qua đời trước thời hạn đáo hạn:
- Đối với sản phẩm thuần túy: Công ty bảo hiểm sẽ không chi trả mệnh giá bảo hiểm lớn như các dòng bảo hiểm tử kỳ hay hỗn hợp.
- Quyền lợi hoàn trả thực tế: công ty bảo hiểm sẽ giải quyết theo hướng hoàn lại Giá trị hoàn lại tại thời điểm xảy ra sự kiện, hoặc tổng số phí bảo hiểm đã đóng.
Lưu ý: Khoản tiền hoàn lại này trong những năm đầu hợp đồng thường thấp hơn rất nhiều so với tổng số tiền bạn đã đóng, do phải gánh các chi phí ban đầu và chi phí quản lý hợp đồng.
Ai Nên Mua Bảo Hiểm Sinh Kỳ?
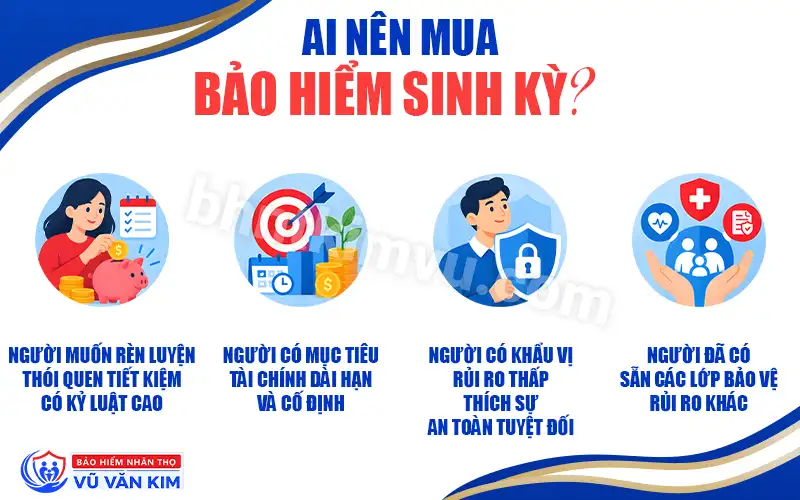
Không phải ai cũng cần đến “ống heo tiết kiệm” này trong bức tranh tài chính cá nhân. Nếu bạn đang tự hỏi liệu sản phẩm này có sinh ra dành cho mình hay không, hãy soi chiếu vào những nhóm đối tượng dưới đây.
Người muốn rèn luyện thói quen tiết kiệm có kỷ luật cao
Nếu bạn là người có thu nhập ổn định nhưng cứ có tiền trong tài khoản là lại muốn chi tiêu, việc đóng phí bảo hiểm định kỳ hàng năm là một giải pháp “khóa” tiền cưỡng bức cực kỳ hiệu quả, giúp tích lũy một khoản lớn cho tương lai mà không bị cám dỗ tiêu xài.
Người có mục tiêu tài chính dài hạn và cố định
Bạn đã vạch ra rõ ràng các mốc thời gian trong tương lai cần dùng một cục tiền lớn và chắc chắn, ví dụ như quỹ hưu trí tự lập khi về già, hoặc một khoản tiền chuẩn bị sẵn cho con bước vào đại học sau 15-20 năm nữa.
Người có khẩu vị rủi ro thấp, thích sự an toàn tuyệt đối
Bạn không mặn mà với chứng khoán, tiền điện tử, e ngại việc đầu tư bất động sản lướt sóng, và chỉ muốn tìm một nơi cất giữ, sinh lời dòng tiền đều đặn, được cam kết an toàn bằng hợp đồng giấy trắng mực đen của doanh nghiệp bảo hiểm.
Người đã có sẵn các lớp bảo vệ rủi ro khác
Bạn hoặc gia đình đã được bảo vệ vững chắc bởi bảo hiểm y tế nhà nước, bảo hiểm sức khỏe công ty, hoặc các gói bảo hiểm tử kỳ chi phí thấp. Lúc này, bạn chỉ muốn dùng bảo hiểm sinh kỳ như một công cụ thuần túy để tích lũy tài sản dài hạn.
Những Lưu Ý Và Rủi Ro Cần Biết Trước Khi Xuống Tiền Mua Bảo Hiểm Sinh Kỳ
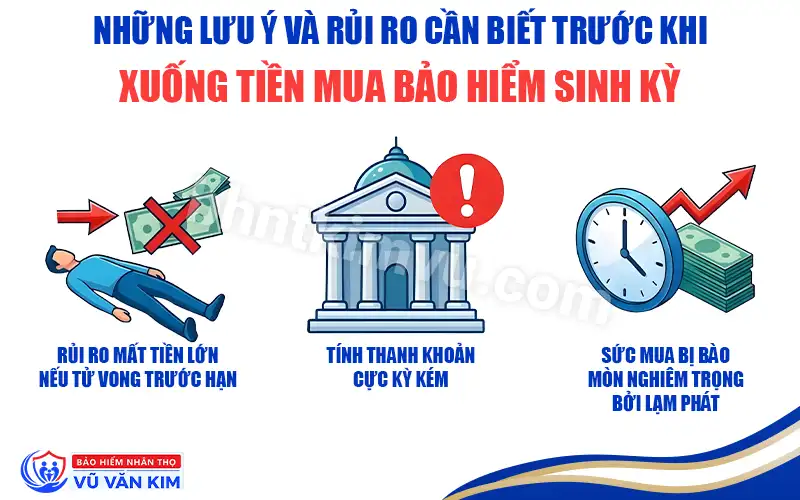
Bảo hiểm sinh kỳ có thể là một công cụ tích lũy tuyệt vời nếu bạn hiểu đúng bản chất, nhưng nó cũng trở thành một “bẫy tài chính” nếu bạn mua sai mục đích. Trước khi quyết định đặt bút ký hợp đồng và đóng khoản phí đầu tiên, hãy ghi nhớ những rủi ro và lưu ý cốt lõi sau đây.
Rủi ro mất tiền lớn (hoặc mất trắng) nếu tử vong trước hạn
Đây là điểm mù lớn nhất khiến nhiều người vỡ mộng. Nếu bạn mua bảo hiểm sinh kỳ với suy nghĩ để bảo vệ gia đình khi người trụ cột không may qua đời, bạn đã chọn sai sản phẩm.
Nếu rủi ro tử vong xảy ra trước thời hạn đáo hạn, gia đình bạn sẽ không nhận được mệnh giá tích lũy lớn như mong đợi, mà chỉ nhận lại giá trị hoàn lại hoặc tổng phí đã đóng (thường bị trừ các chi phí ban đầu). Hãy luôn nhớ: Bảo hiểm sinh kỳ mua sự sống sót, không mua sự bảo vệ trước tử vong.
Tính thanh khoản cực kỳ kém (Bẫy kẹt vốn)
Tiền đóng vào bảo hiểm sinh kỳ là tiền dài hạn (thường từ 10, 15 đến 20 năm).
- Phí phạt rút tiền trước hạn: Nếu giữa chừng bạn gặp khó khăn tài chính đột xuất và muốn hủy hợp đồng để rút tiền, giá trị hoàn lại nhận về trong những năm đầu thường thấp hơn rất nhiều so với tổng số tiền bạn đã đóng.
- Quy tắc dòng tiền: Tuyệt đối không dùng quỹ khẩn cấp (tiền phòng thân 3-6 tháng sinh hoạt phí) hoặc tiền đi vay mượn để tham gia dòng sản phẩm này.
Sức mua bị bào mòn nghiêm trọng bởi lạm phát
Vì là một khoản tích lũy kéo dài hàng chục năm, một số tiền cố định nhận về ở thời điểm đáo hạn (ví dụ 500 triệu đồng sau 20 năm) chắc chắn sẽ có sức mua thực tế thấp hơn đáng kể so với thời điểm bạn bắt đầu ký hợp đồng do tốc độ lạm phát của nền kinh tế.
Hãy cân nhắc xem mức lãi suất cam kết của sản phẩm có đủ sức bù đắp lại trượt giá theo thời gian hay không.
Checklist hành động trước khi ký hợp đồng
Cần cân nhắc kỹ những tiêu chí dưới đây trước khi ký vào hợp đồng bảo hiểm sinh kỳ:
- Tách bạch mục tiêu: Tự hỏi bản thân xem bạn đang cần bảo vệ gia đình trước rủi ro (chọn bảo hiểm tử kỳ/hỗn hợp) hay đang cần tích lũy tiền kỷ luật (chọn sinh kỳ).
- Đọc kỹ bảng minh họa quyền lợi: Yêu cầu tư vấn viên cung cấp cột “Giá trị hoàn lại” qua từng năm để biết rõ bạn sẽ mất bao nhiêu tiền nếu buộc phải dừng hợp đồng giữa chừng.
- Cân đối tài chính cá nhân: Đảm bảo tổng mức phí đóng cho bảo hiểm sinh kỳ chỉ chiếm tối đa từ 10% đến 15% tổng thu nhập hàng năm, đảm bảo dòng tiền luôn an toàn
Nên Tìm Hiểu Và Mua Bảo Hiểm Sinh Kỳ Ở Đâu?
Bảo hiểm sinh kỳ là một sản phẩm tài chính mang tính dài hạn và đòi hỏi độ chính xác cao trong việc cân đối ngân sách, chọn thời hạn hay cân nhắc các quyền lợi bổ trợ đi kèm.
Do đó, việc tìm kiếm một người đồng hành chuyên nghiệp, tận tâm để phân tích đúng nhu cầu thực tế là yếu tố quyết định bạn “mua được sự an tâm” hay “rước thêm phiền toái”.
Nếu bạn đang băn khoăn không biết bắt đầu từ đâu hay cần một góc nhìn khách quan, minh bạch, đại lý bảo hiểm Vũ Văn Kim là một điểm tựa đáng tin cậy để bạn gửi gắm niềm tin:
- Tư vấn minh bạch, đặt lợi ích khách hàng lên hàng đầu: Lắng nghe mục tiêu tài chính thực tế, không chèo kéo, ép mua gói cao.
- Giải thích rõ ràng các điểm mù hợp đồng: Bóc tách rõ giá trị hoàn lại, phí rút tiền trước hạn và rủi ro tử vong trước hạn.
- Đồng hành trọn vòng đời hợp đồng: Hỗ trợ sát sao từ khâu ký kết đến suốt quá trình thực thi quyền lợi hợp đồng.
Nếu bạn vẫn đang cân nhắc xem liệu dòng tiền hiện tại có phù hợp để tham gia bảo hiểm sinh kỳ hay cần một giải pháp tích lũy kết hợp bảo vệ tối ưu hơn, bạn có thể kết nối trực tiếp để nhận tư vấn giải pháp hoàn toàn miễn phí và minh bạch.
Kết Luận
Bảo hiểm sinh kỳ không phải chiếc phao cứu sinh trước rủi ro tử vong, mà là chiếc “ống heo kỷ luật” giúp bạn tích lũy tài chính dài hạn. Hiểu đúng bản chất, nắm rõ rủi ro và xác định chính xác mục tiêu sẽ giúp bạn dòng tiền của mình luôn đặt đúng chỗ và sinh sôi an toàn.
