
Bảo hiểm ung thư Manulife có phù hợp với nhu cầu dự phòng chi phí điều trị hay không? Trước khi tham gia, người mua cần biết sản phẩm nào tập trung vào ung thư, sản phẩm nào mở rộng bảo vệ sang sức khỏe hoặc bệnh lý nghiêm trọng. Bài viết dưới đây của Đại lý bảo hiểm Vũ Văn Kim sẽ phân tích quyền lợi, mức phí và những điểm cần lưu ý của Manulife Tự Tin 360, Sống Khỏe Mỗi Ngày 2024 và Lá Chắn Xanh.
Bảo hiểm ung thư là gì? Vì sao nên tham gia bảo hiểm ung thư Manulife?
Bảo hiểm ung thư là hình thức bảo vệ tài chính, trong đó công ty bảo hiểm cam kết chi trả một khoản tiền mặt hoặc thanh toán chi phí y tế thực tế khi người tham gia bảo hiểm không may bị chẩn đoán mắc bệnh ung thư. Từ đó giúp giảm bớt gánh nặng viện phí như phẫu thuật, hóa trị, xạ trị và bù đắp nguồn thu nhập bị mất.
Theo thống kê từ Tổ chức Y tế Thế giới (WHO) – Báo Tiền Phong, số lượng ca mắc ung thư tại Việt Nam ước tính 180.000 ca vào năm 2026. Phần lớn người bệnh phát hiện ở giai đoạn muộn khiến việc điều trị kéo dài và tốn kém, chi phí điều trị thực tế dao động từ 500 triệu đồng đến hơn 1,2 tỷ đồng mỗi năm. Con số này vượt quá khả năng tài chính của đa số gia đình có thu nhập trung bình.
Việc tham gia bảo hiểm ung thư Manulife mang lại những giá trị thiết thực:
- Giảm áp lực chi phí y tế: Được hỗ trợ nguồn tài chính kịp thời để chi trả viện phí và tiếp cận liệu trình điều trị y khoa hiện đại.
- Bảo vệ thu nhập gia đình: Khoản chi trả tiền mặt giúp duy trì mức sống cho người phụ thuộc khi người lao động chính phải tạm dừng công việc để chữa bệnh.
- Đa dạng hình thức bảo vệ: Manulife cung cấp cả dòng sản phẩm độc lập chuyên biệt lẫn các sản phẩm bổ trợ đính kèm, đáp ứng linh hoạt các mức ngân sách khác nhau.
- Quy trình giải quyết minh bạch: Đăng ký và nộp yêu cầu bồi thường bảo hiểm nhanh chóng thông qua ứng dụng trực tuyến eClaims.
Các gói bảo hiểm Manulife có quyền lợi về bệnh ung thư
Để đáp ứng nhu cầu đa dạng của khách hàng, các gói bảo hiểm Manulife bảo vệ trước ung thư được chia thành hai nhóm chính:
- Sản phẩm bảo hiểm chuyên biệt độc lập
- Sản phẩm bảo hiểm bổ trợ đính kèm hợp đồng chính.
Dưới đây là bảng tổng hợp so sánh các gói bảo hiểm Manulife về ung thư tiêu biểu:
| Tiêu chí | Manulife Tự Tin 360 | Sống Khỏe Mỗi Ngày 2024 Manulife | Lá Chắn Xanh Manulife |
|---|---|---|---|
| Loại hình sản phẩm | Sản phẩm chính (Độc lập) | Sản phẩm bổ trợ (Đính kèm) | Sản phẩm bổ trợ (Đính kèm) |
| Hình thức chi trả | Khoán tiền mặt theo % STBH | Thanh toán chi phí y tế thực tế | Khoán tiền mặt theo % STBH |
| Hạn mức bảo vệ | Tối đa 360% STBH | Hạn mức lên đến 2 tỷ đồng/năm | Bảo vệ trước 143 bệnh lý nghiêm trọng |
| Phạm vi bảo vệ | Chuyên sâu bệnh ung thư từ sớm đến muộn | Viện phí, phẫu thuật, hóa trị, xạ trị | Bệnh lý nghiêm trọng nhiều giai đoạn |
| Điều kiện sức khỏe | Không cần khám sức khỏe | Thẩm định theo quy định y tế | Thẩm định theo quy định y tế |
Xem thêm: Các Gói Bảo Hiểm Manulife – Quyền Lợi, Chi Trả & Tiêu Chí Lựa Chọn Chi Tiết
Manulife Tự Tin 360 – Giải pháp chuyên sâu về ung thư
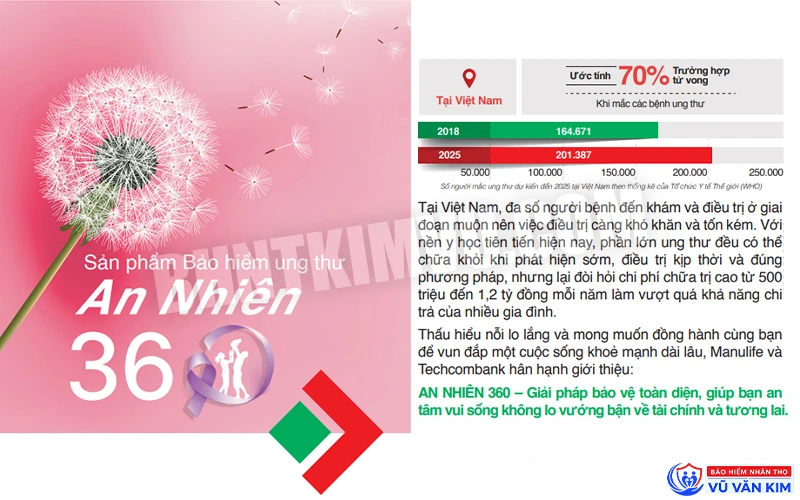
Manulife Tự Tin 360 (Còn được giới thiệu qua kênh đối tác ngân hàng với tên gọi An Nhiên 360) là dòng sản phẩm bảo hiểm ung thư Manulife thiết kế chuyên biệt, bảo vệ toàn diện với thủ tục phát hành đơn giản.
- Đối tượng và điều kiện tham gia: Sản phẩm áp dụng cho khách hàng từ 18 – 60 tuổi. Thời hạn hợp đồng và thời hạn đóng phí cố định trong 10 năm. Manulife Tự Tin 360 có quy trình đăng ký đơn giản, khách hàng không cần trải qua kiểm tra sức khỏe.
- Quyền lợi bảo vệ:
- Ung thư giai đoạn sớm: Chi trả 60% Số tiền bảo hiểm (STBH), tối đa 600 triệu đồng.
- Ung thư giai đoạn cuối: Chi trả 100% STBH.
- Chi trả thêm cho ung thư chi phí lớn: Tăng cường thêm 50% STBH.
- Hỗ trợ trượt giá: Chi trả 5%/năm x 10 năm, tương đương 50% STBH.
- Trợ cấp thu nhập: Chi trả 1,5%/tháng trong 5 năm, tương đương 90% STBH giúp ổn định cuộc sống.
- Phẫu thuật phục hồi: Chi trả thêm 10% STBH.
- Đặc quyền gia đình: Miễn nộp phí bảo hiểm sau khi chẩn đoán ung thư giai đoạn cuối và phát hành miễn phí hợp đồng bảo hiểm ung thư cho các con của người được bảo hiểm.
- Mức phí đóng: Mức phí được tính cố định dựa trên độ tuổi và giới tính. Ví dụ, đối với mệnh giá bảo hiểm 500 triệu đồng, độ tuổi 25–35 chỉ cần đóng mức phí từ 2,8 – 6 triệu đồng/năm đối với nam và 2,5 – 7,8 triệu đồng/năm đối với nữ.
Sống Khỏe Mỗi Ngày 2024 Manulife – Phiên bản cải tiến
Sống Khỏe Mỗi Ngày 2024 Manulife đóng vai trò như giải pháp chăm sóc sức khỏe toàn diện, bảo lãnh thanh toán viện phí thực tế khi điều trị ung thư tại bệnh viện.
- Điều kiện tham gia: Đây là sản phẩm bảo hiểm bổ trợ đính kèm với hợp đồng bảo hiểm chính. Thời hạn hợp đồng là 1 năm, được tái tục hàng năm và duy trì bảo vệ kéo dài đến 75 tuổi.
- Quyền lợi bảo vệ:
- Hạn mức bảo vệ lên đến 2 tỷ đồng/năm đối với các nhu cầu y tế thiết thực.
- Chi trả chi phí điều trị thực tế cho nguy cơ sức khỏe nghiêm trọng như ung thư, đột quỵ, tiểu đường.
- Bảo vệ rộng khắp với mạng lưới bảo lãnh viện phí uy tín và mạng lưới y tế toàn cầu.
- Tự do lựa chọn 5 chương trình bảo hiểm (Bạc, Titan, Vàng, Bạch Kim, Kim Cương) và linh hoạt bổ sung quyền lợi Ngoại trú, Nha khoa, Thai sản.
- Chi phí tham gia: Mức phí hợp lý dành cho mọi độ tuổi, trung bình chỉ từ 29.000 đồng/ngày.
Lá Chắn Xanh Manulife – Bảo hiểm bệnh lý nghiêm trọng
Lá Chắn Xanh Manulife được thiết kế như phương án bảo vệ đa lớp trước các bệnh lý nghiêm trọng, giúp người tham gia chủ động tài chính trước rủi ro sức khỏe lớn.
- Điều kiện tham gia: Bảo hiểm ung thư Manulife này bổ trợ đính kèm hợp đồng chính. Độ tuổi tham gia từ 30 ngày tuổi đến 69 tuổi, thời hạn bảo hiểm 1 năm tái tục hàng năm đến 75 tuổi. Định kỳ đóng phí linh hoạt theo năm, nửa năm hoặc quý.
- Quyền lợi bảo vệ:
- Linh hoạt lựa chọn 3 lớp bảo vệ theo nhu cầu cá nhân lên đến 143 Bệnh Lý Nghiêm Trọng.
- Lớp 1: Bảo vệ trước 78 bệnh giai đoạn cuối (bao gồm các bệnh đặc thù ở trẻ em và theo giới tính).
- Lớp 2: Tăng cường bảo vệ trước 61 bệnh từ giai đoạn sớm.
- Lớp 3: Nâng cấp bảo vệ trước 4 vấn đề y tế phổ biến tại Việt Nam như ung thư tuyến giáp nghiêm trọng và biến chứng tiểu đường.
- Chi phí tham gia: Mức phí tính theo độ tuổi và phân bổ linh hoạt theo định kỳ đóng phí của hợp đồng chính.
Case study bảo hiểm ung thư Manulife chi trả chi phí điều trị ung thư đến 2 tỷ
Để hình dung cụ thể về cách thức chi trả quyền lợi bảo hiểm ung thư Manulife, dưới đây là minh họa thực tế khi người tham gia không may gặp rủi ro sức khỏe.
Trường hợp 1: Nhận tiền mặt từ gói độc lập (Manulife Tự Tin 360)
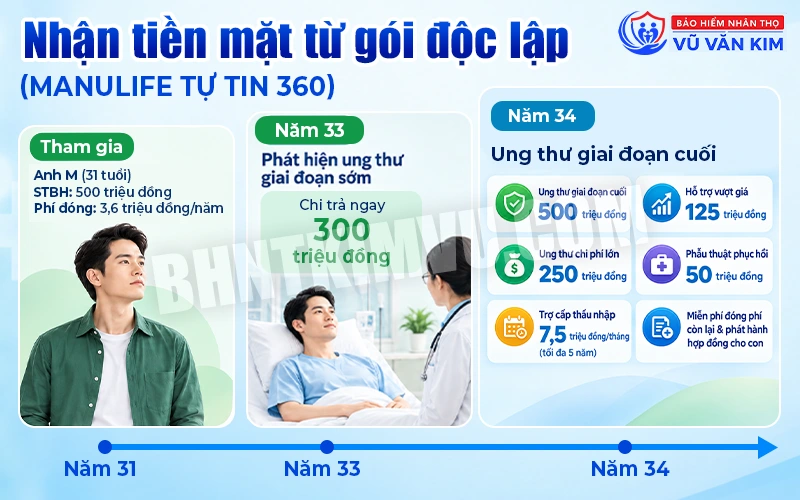
Anh M (31 tuổi) tham gia gói Manulife Tự Tin 360 với Số tiền bảo hiểm (STBH) 500 triệu đồng, phí đóng 3,6 triệu đồng/năm.
- Đến năm 33 tuổi, anh A phát hiện mắc ung thư giai đoạn sớm. Manulife chi trả ngay 60% STBH, tương đương 300 triệu đồng tiền mặt.
- Đến năm 34 tuổi, bệnh chuyển sang ung thư giai đoạn cuối. Manulife thực hiện chi trả các khoản:
- Quyền lợi ung thư giai đoạn cuối: 500 triệu đồng.
- Hỗ trợ trượt giá: 125 triệu đồng.
- Ung thư chi phí lớn: 250 triệu đồng.
- Phẫu thuật phục hồi: 50 triệu đồng.
- Trợ cấp thu nhập: 7,5 triệu đồng/tháng trong tối đa 5 năm.
- Miễn nộp phí bảo hiểm còn lại và phát hành miễn phí hợp đồng bảo hiểm ung thư cho các con của anh.
Trường hợp 2: Thanh toán chi phí qua thẻ y tế (Sống Khỏe Mỗi Ngày 2024)
Chị C tham gia bảo hiểm ung thư Manulife chính kèm thẻ Sống Khỏe Mỗi Ngày 2024 hạng Kim Cương (Hạn mức 2 tỷ đồng/năm). Trong năm hợp đồng, chị C điều trị ung thư vú tại bệnh viện quốc tế.
- Toàn bộ chi phí phẫu thuật, tiền phòng nằm viện, các đợt hóa trị, xạ trị và chi phí tái tạo tuyến vú sau đoạn nhũ phát sinh trị giá 1,8 tỷ đồng đều được hệ thống bảo lãnh viện phí của Manulife thanh toán trực tiếp cho bệnh viện. Chị C không phải tự chi trả các khoản chi phí y tế đắt đỏ này.
Những lưu ý khi tham gia bảo hiểm ung thư Manulife
Trước khi tham gia bất kỳ sản phẩm nào, người mua nên đọc kỹ tài liệu sản phẩm và hợp đồng. Một số điểm dưới đây đặc biệt cần chú ý khi tìm hiểu bảo hiểm ung thư Manulife:
- Thời gian chờ: Sản phẩm áp dụng quy định thời gian chờ (Thường là 90 ngày). Các bệnh lý phát sinh trong khoảng thời gian này sẽ không thuộc phạm vi chi trả.
- Khai báo y tế trung thực: Người tham gia có nghĩa vụ kê khai đầy đủ, chính xác lịch sử khám chữa bệnh. Khai báo không trung thực có thể dẫn đến việc từ chối bồi thường.
- Nắm rõ điều khoản loại trừ: Bảo hiểm sẽ từ chối chi trả đối với các trường hợp tử tử, hành vi vi phạm pháp luật hình sự hoặc các sự kiện thuộc danh mục loại trừ quy định trong hợp đồng.
- Xác định rõ nhu cầu: Lựa chọn giữa hình thức nhận khoản tiền mặt cố định hay hình thức thanh toán hóa đơn viện phí thực tế để xây dựng giải pháp phù hợp.
- Không lấy phí tham khảo làm mức phí chính thức: Phí phụ thuộc vào tuổi, giới tính, số tiền bảo hiểm, chương trình và quyền lợi lựa chọn. Bảng phí trong tài liệu chỉ nên dùng để tham khảo.
Kết luận
Bảo hiểm ung thư Manulife mang đến giải pháp bảo vệ tài chính toàn diện, giúp cá nhân và gia đình an tâm trước rủi ro bệnh tật nguy hiểm. Tùy thuộc vào nhu cầu mà bạn có thể linh hoạt chọn các gói bảo hiểm Manulife Tự Tin 360, Sống Khỏe Mỗi Ngày 2024 hay Lá Chắn Xanh. Để được tư vấn chi tiết và lập bảng minh họa quyền lợi phù hợp nhất với độ tuổi, hãy liên hệ ngay với Bảo Hiểm Kim Vũ để nhận hỗ trợ trực tiếp!
