
Đáo hạn bảo hiểm là gì và cần chuẩn bị những thủ tục gì để nhận tiền nhanh chóng nhất? Nắm vững các quy định về thời điểm đáo hạn, cách tính giá trị tài khoản cũng như những lưu ý quan trọng sẽ giúp bạn bảo toàn trọn vẹn thành quả tài chính sau nhiều năm tham gia bảo hiểm. Hãy cùng đại lý bảo hiểm nhân thọ Vũ Văn Kim tìm hiểu toàn bộ quy định, cách tính tiền và thủ tục nhận quyền lợi đáo hạn mới nhất ngay trong bài viết này.
Đáo hạn bảo hiểm là gì?
Đáo hạn bảo hiểm là gì? Đây là thời điểm kết thúc thời hạn hiệu lực của hợp đồng bảo hiểm nhân thọ theo đúng thỏa thuận ban đầu giữa doanh nghiệp bảo hiểm và bên mua bảo hiểm. Tại mốc thời gian này, nếu người được bảo hiểm vẫn còn sống và hợp đồng đang có hiệu lực, công ty bảo hiểm sẽ chi trả toàn bộ quyền lợi đáo hạn cho khách hàng.
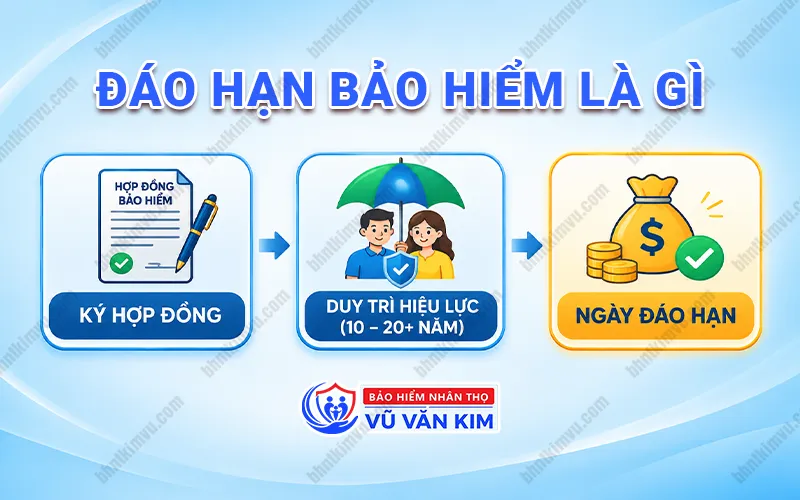
Để một hợp đồng chính thức đạt trạng thái đáo hạn bảo hiểm, cần đáp ứng đồng thời hai điều kiện cốt lõi theo quy tắc, điều khoản đã ký kết:
- Hợp đồng duy trì hiệu lực liên tục: Bên mua bảo hiểm đã hoàn thành đầy đủ nghĩa vụ đóng phí (hoặc giá trị tài khoản hợp đồng đủ để duy trì hiệu lực theo quy định) cho đến ngày kết thúc hợp đồng, không phát sinh tình trạng hủy ngang hay mất hiệu lực giữa chừng.
- Người được bảo hiểm còn sống đến hết thời hạn hợp đồng: Trong suốt thời gian hợp đồng có hiệu lực, rủi ro tử vong hoặc thương tật toàn bộ vĩnh viễn (thuộc phạm vi chấm dứt hợp đồng) không xảy ra với người được bảo hiểm.
Khi đáo hạn bảo hiểm nhân thọ, khách hàng nhận được bao nhiêu tiền?
Số tiền nhận về khi đáo hạn bảo hiểm không mặc định bằng tổng số phí bạn đã đóng trong suốt những năm qua, mà phụ thuộc trực tiếp vào dòng sản phẩm bảo hiểm nhân thọ bạn tham gia cùng các điều khoản tích lũy đi kèm. Cụ thể, cách tính quyền lợi đáo hạn được chia thành hai nhóm sản phẩm chính như sau.
Đối với dòng bảo hiểm nhân thọ truyền thống (Tử kỳ, Hỗn hợp, Trọn đời)
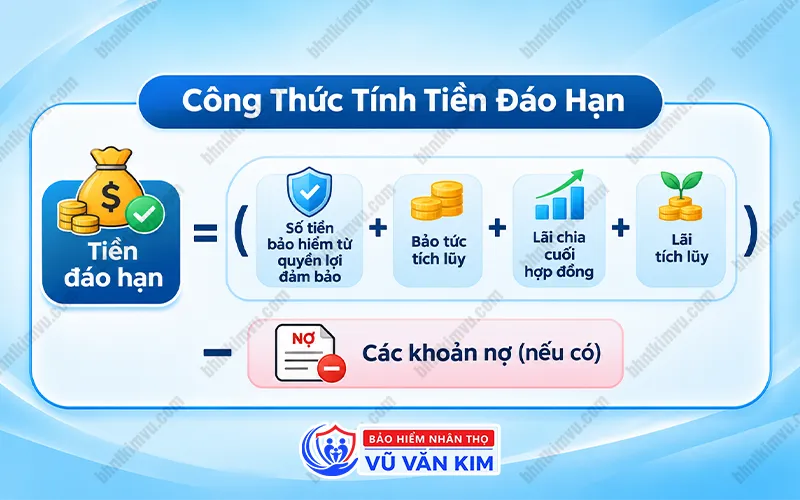
Với các gói bảo hiểm truyền thống có yếu tố tiết kiệm (đặc biệt là bảo hiểm hỗn hợp hoặc bảo hiểm trọn đời), quyền lợi đáo hạn thường được xác định rõ ràng ngay từ khi ký kết hợp đồng dựa trên Số tiền bảo hiểm (mệnh giá bảo vệ). Công thức tính khoản tiền thực nhận bao gồm:
Tiền đáo hạn = (Số tiền bảo hiểm từ quyền lợi đảm bảo + Bảo tức tích lũy + Lãi chia cuối hợp đồng + Lãi tích lũy) – Các khoản nợ (nếu có)
- Số tiền bảo hiểm: Là mệnh giá cốt lõi ghi trên giấy chứng nhận bảo hiểm. Tùy theo thiết kế sản phẩm, khách hàng có thể nhận 100% Số tiền bảo hiểm tại ngày đáo hạn, hoặc nhận phần còn lại nếu trước đó đã nhận các khoản quyền lợi tiền mặt định kỳ.
- Bảo tức tích lũy và Lãi chia cuối hợp đồng: Áp dụng cho các sản phẩm có chia lãi, phụ thuộc vào kết quả kinh doanh thực tế của quỹ chủ hợp đồng tại công ty bảo hiểm.
*Lưu ý với bảo hiểm tử kỳ thuần túy: Dòng sản phẩm này chỉ tập trung bảo vệ rủi ro trong một khoảng thời gian nhất định với mức phí rất thấp, nên thường không có giá trị hoàn lại hay quyền lợi đáo hạn khi hết hạn hợp đồng.
*Ví dụ: Chị Lan tham gia một gói bảo hiểm nhân thọ hỗn hợp có thời hạn 15 năm với Số tiền bảo hiểm là 300 triệu đồng (có chia lãi). Trong suốt 15 năm, chị Lan khỏe mạnh và không phát sinh yêu cầu bồi thường nào. Đến ngày đáo hạn bảo hiểm, công ty bảo hiểm công bố khoản bảo tức tích lũy qua các năm là 45 triệu đồng và lãi chia cuối hợp đồng là 15 triệu đồng.
→ Tổng số tiền chị Lan thực nhận khi đáo hạn: 300 triệu + 45 triệu + 15 triệu = 360 triệu đồng.
Đối với dòng bảo hiểm liên kết đầu tư (Liên kết chung, Liên kết đơn vị)
Đây là dòng sản phẩm phổ biến nhất hiện nay nhờ tính linh hoạt cao, tách bạch rõ ràng giữa phần bảo vệ và phần đầu tư. Khi đến kỳ đáo hạn bảo hiểm, khách hàng sẽ nhận về toàn bộ Giá trị tài khoản hợp đồng tại thời điểm kết thúc.
Khoản tiền này được hình thành qua cơ chế vận hành dòng tiền hàng năm như sau:
- Cộng vào: Tổng phí bảo hiểm cơ bản và phí đóng thêm (nếu có) + Lãi suất đầu tư thực tế (từ Quỹ liên kết chung hoặc lợi nhuận tăng trưởng từ các Quỹ liên kết đơn vị) + Các khoản thưởng duy trì hợp đồng (thường chi trả vào các mốc năm thứ 5, 10, 15, 20…).
- Khấu trừ đi: Phí ban đầu + Phí bảo hiểm rủi ro hàng tháng/năm (dùng để chi trả cho các quyền lợi bảo vệ tính mạng, bệnh hiểm nghèo, tai nạn…) + Phí quản lý hợp đồng và phí quản lý quỹ.
*Ví dụ: Anh Minh tham gia một hợp đồng bảo hiểm liên kết chung thời hạn 20 năm, đóng phí đều đặn 20 triệu đồng/năm (tổng phí đóng trong 20 năm là 400 triệu đồng). Hàng năm, công ty bảo hiểm trích một phần phí để bảo vệ anh Minh trước các rủi ro bệnh hiểm nghèo, tai nạn và khấu trừ phí quản lý; phần tiền còn lại được đem đi đầu tư vào Quỹ liên kết chung.
- Đến năm thứ 20 (ngày đáo hạn bảo hiểm), giả sử lãi suất đầu tư thực tế duy trì ổn định ở mức 5,5% – 6%/năm và anh Minh nhận đủ các khoản thưởng duy trì hợp đồng, tổng Giá trị tài khoản hợp đồng của anh tích lũy được là 485 triệu đồng.
→ Tổng số tiền anh Minh thực nhận khi đáo hạn: Toàn bộ 485 triệu đồng này sẽ được chuyển khoản về tài khoản của anh Minh và hợp đồng chính thức khép lại.
Xem thêm: Rút Bảo Hiểm Nhân Thọ Trước Hạn Có Được Không? Điều Kiện Và Cách Tính Phí Chi Tiết
Thủ tục và hồ sơ nhận tiền đáo hạn bảo hiểm chi tiết
Trước ngày kết thúc hợp đồng khoảng 15 – 30 ngày, công ty bảo hiểm nhân thọ sẽ chủ động gửi thư thông báo nhắc lịch qua email, tin nhắn SMS hoặc ứng dụng quản lý hợp đồng. Quy trình nhận quyền lợi đáo hạn bảo hiểm hiện nay đã được số hóa tối đa, giúp khách hàng hoàn tất thủ tục nhanh chóng chỉ với bộ giấy tờ cơ bản và 4 bước thực hiện dưới đây.
Hồ sơ cần chuẩn bị
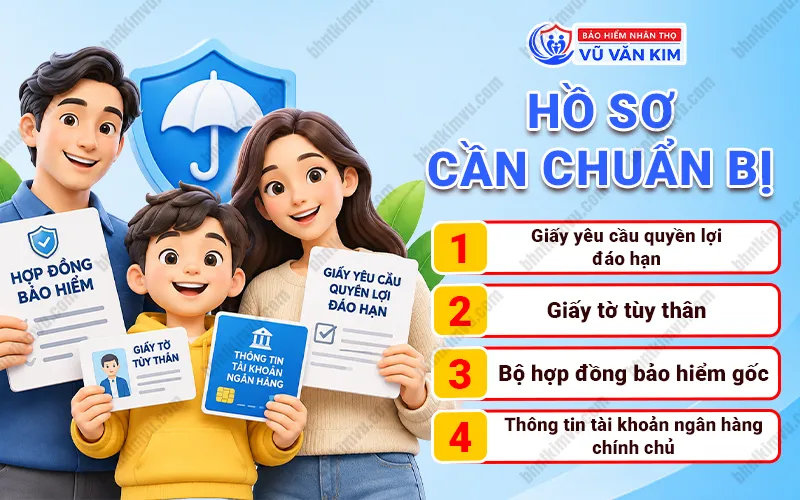
Để yêu cầu chi trả quyền lợi đáo hạn được duyệt ngay từ lần nộp đầu tiên, bên mua bảo hiểm (hoặc người thụ hưởng được chỉ định nhận quyền lợi đáo hạn) cần chuẩn bị đầy đủ 4 loại giấy tờ sau:
- Giấy yêu cầu giải quyết quyền lợi đáo hạn: Điền đầy đủ thông tin theo mẫu của từng công ty bảo hiểm (có thể khai trực tiếp trên App/Cổng thông tin khách hàng hoặc điền bản giấy tại quầy giao dịch).
- Giấy tờ tùy thân còn hiệu lực: Căn cước công dân (CCCD) gắn chip hoặc Hộ chiếu của người nhận quyền lợi. Nếu thông tin giấy tờ hiện tại thay đổi so với lúc ký hợp đồng (ví dụ đổi từ CMND 9 số sang CCCD), bạn cần thực hiện cập nhật thông tin đồng thời.
- Bộ hợp đồng bảo hiểm gốc: Bản cứng bộ hợp đồng đã được cấp ban đầu. (Lưu ý: Nếu bạn tham gia hợp đồng điện tử (e-Policy) hoặc công ty bảo hiểm áp dụng quy định miễn nộp bản gốc khi làm thủ tục trực tuyến, bạn có thể bỏ qua giấy tờ này; trường hợp làm mất bản cứng, chỉ cần điền thêm tờ khai báo mất theo mẫu).
- Thông tin tài khoản ngân hàng chính chủ: Số tài khoản, tên ngân hàng và chi nhánh mở tài khoản mang tên người nhận quyền lợi để nhận tiền chuyển khoản trực tiếp (công ty bảo hiểm không chi trả tiền mặt với các khoản giá trị lớn để đảm bảo an toàn).
Quy trình 4 bước nhận tiền đáo hạn nhanh chóng
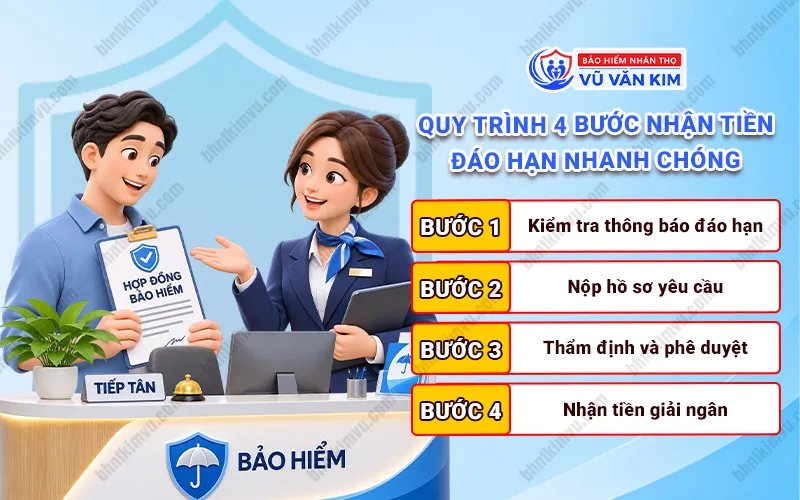
Sau khi chuẩn bị xong hồ sơ, bạn tiến hành nhận quyền lợi đáo hạn bảo hiểm theo trình tự 4 bước chuẩn sau:
- Bước 1: Kiểm tra thông báo đáo hạn: Đối chiếu ngày kết thúc hợp đồng, số tiền dự kiến nhận và các khoản tạm ứng/nợ phí (nếu có) sẽ được khấu trừ.
- Bước 2: Nộp hồ sơ yêu cầu: Gửi trực tuyến qua ứng dụng (App) của công ty bảo hiểm hoặc nộp trực tiếp tại quầy giao dịch gần nhất.
- Bước 3: Thẩm định và phê duyệt: Công ty bảo hiểm kiểm tra tính hợp lệ của chứng từ (nếu thiếu sót sẽ thông báo bổ sung trong 1 – 2 ngày làm việc).
- Bước 4: Nhận tiền giải ngân: Tiền được chuyển khoản trực tiếp vào tài khoản ngân hàng chính chủ trong vòng 3 – 7 ngày làm việc sau khi duyệt.
4 lưu ý quan trọng khi đến kỳ đáo hạn bảo hiểm
Khi hợp đồng bước vào giai đoạn kết thúc, không ít khách hàng vì chủ quan hoặc thiếu thông tin nên vô tình bỏ qua những điểm mấu chốt, dẫn đến việc nhận tiền chậm trễ hoặc làm giảm hiệu quả tài chính cá nhân. Dưới đây là 4 lưu ý quan trọng bạn cần nắm rõ trước kỳ đáo hạn bảo hiểm:
Chủ động cập nhật thông tin liên hệ và giấy tờ tùy thân
Trước ngày đáo hạn 15 – 30 ngày, công ty bảo hiểm sẽ gửi thông báo qua SMS, email hoặc thư tay. Nếu trong suốt 10 – 20 năm tham gia, bạn từng thay đổi số điện thoại, nơi ở hoặc chuyển từ CMND sang CCCD gắn chip nhưng chưa cập nhật trên hệ thống, thông báo có thể bị thất lạc và hồ sơ giải ngân sẽ bị treo để xác minh lại nhân thân.
Lựa chọn phương án xử lý tiền đáo hạn linh hoạt
Thay vì rút toàn bộ tiền về một lần rồi chi tiêu hết, bạn nên kiểm tra xem gói bảo hiểm nhân thọ của mình có hỗ trợ các lựa chọn nhận tiền khác hay không. Với nhiều dòng sản phẩm (như liên kết chung hoặc hưu trí), khách hàng có thể chọn nhận tiền định kỳ hàng năm như một khoản lương hưu bổ sung, hoặc tiếp tục để lại quỹ tại công ty bảo hiểm để hưởng lãi suất đầu tư.
Lưu ý “khoảng trống bảo vệ” sau khi đáo hạn
Thời điểm đáo hạn bảo hiểm đồng nghĩa với việc toàn bộ quyền lợi bảo vệ trước rủi ro bệnh hiểm nghèo, tai nạn, nằm viện hay tử vong chính thức chấm dứt. Nếu rủi ro sức khỏe không may xảy ra sau ngày đáo hạn, công ty bảo hiểm sẽ không còn trách nhiệm chi trả.
Đánh giá lại nhu cầu tài chính và sức khỏe để tái tham gia (nếu cần)
Sau một hành trình dài, độ tuổi của bạn đã cao hơn và điều kiện sức khỏe có thể thay đổi. Bạn nên rà soát lại tình hình tài chính của gia đình; nếu vẫn còn người phụ thuộc hoặc cần quỹ dự phòng y tế, hãy cân nhắc trích một phần tiền đáo hạn để thiết kế hợp đồng mới phù hợp với giai đoạn cuộc sống hiện tại.
Kết luận
Hy vọng bài viết trên đã giúp bạn hiểu rõ đáo hạn bảo hiểm là gì, cách tính quyền lợi thực nhận cũng như quy trình thủ tục cần chuẩn bị khi kết thúc hợp đồng. Nắm vững các quy định này không chỉ giúp bạn chủ động nhận trọn vẹn thành quả tài chính sau nhiều năm tích lũy mà còn tránh được những gián đoạn về quyền lợi bảo vệ cho gia đình.
Nếu bạn cần hỗ trợ kiểm tra thời hạn hợp đồng hoặc tư vấn kế hoạch tài chính tiếp theo sau khi đáo hạn, đừng ngần ngại liên hệ với đại lý bảo hiểm Vũ Văn Kim để được giải đáp chi tiết nhé!
