Cụm từ “cái bẫy của bảo hiểm nhân thọ” ngày càng xuất hiện nhiều trên các diễn đàn, khiến không ít người hoang mang, lo lắng về nguy cơ mất tiền oan. Vậy thực hư những cạm bẫy này là gì?
Bài viết này, đại lý bảo hiểm Vũ Văn Kim sẽ bóc trần những điểm mù lớn nhất giúp bạn chủ động bảo vệ quyền lợi trước khi “xuống tiền”.
Bản Chất Của Cái Bẫy Của Bảo Hiểm Nhân Thọ Là Gì?
Trước khi đi sâu vào chi tiết, cần khẳng định rằng bản thân sản phẩm bảo hiểm nhân thọ không phải là một cái bẫy. Đây là một nghiệp vụ tài chính hợp pháp, được quản lý chặt chẽ bởi Bộ Tài chính nhằm chuyển giao rủi ro từ cá nhân sang tổ chức.
Tuy nhiên, “cái bẫy” tồn tại ở khoảng cách giữa kỳ vọng của người mua và thực tế thực thi hợp đồng. Khoảng cách này thường được tạo ra bởi ba yếu tố chính:
- Sự thiếu minh bạch hoặc cố tình tư vấn mập mờ từ một bộ phận đại lý kém chuyên môn.
- Thói quen “ký trước, đọc sau” của người tham gia vì cả nể hoặc quá tin tưởng.
- Sự nhầm lẫn cơ bản về chức năng cốt lõi giữa bảo hiểm (bảo vệ) và đầu tư (sinh lời).
Khi những yếu tố này kết hợp lại, người mua dễ rơi vào tình cảnh đóng tiền thì dễ nhưng lấy tiền bồi thường hoặc rút tiền trước hạn thì vô cùng khó khăn.
Bóc Trần 4 “Cái Bẫy” Của Bảo Hiểm Nhân Thọ Khiến Người Mua Mất Tiền Oan
Không có sản phẩm tài chính nào tự sinh ra để lừa đảo, nhưng cái bẫy của bảo hiểm nhân thọ lại xuất hiện khi có sự lệch pha giữa cách sản phẩm được quảng cáo và bản chất thật sự của nó. Dưới đây là phân tích chi tiết từng cạm bẫy mà người tham gia rất dễ mắc phải.
Cái bẫy thứ nhất: Kỳ vọng sai lệch giữa “Đầu tư/Tiết kiệm” và “Bảo vệ”
Nhiều người lầm tưởng bảo hiểm nhân thọ (đặc biệt là các dòng sản phẩm liên kết đầu tư) giống như một kênh gửi tiết kiệm ngân hàng kỳ hạn ngắn hoặc một danh mục đầu tư chứng khoán có thể chốt lời bất cứ lúc nào. Họ kỳ vọng nhận về mức lãi suất cao ngất ngưởng và ổn định hàng năm.
Nguyên nhân dẫn đến sự hiểu lầm này là do sự mập mờ trong quá trình tư vấn, khi một số đại lý thường chỉ tập trung tô vẽ về các con số lợi nhuận minh họa hấp dẫn (với mức lãi suất giả định cao) mà quên mất hoặc cố tình lờ đi các khoản phí bị khấu trừ.
Hậu quả phải chịu:
- Trong những năm đầu tiên, phần lớn tiền đóng của bạn phải gánh các chi phí ban đầu, chi phí quản lý hợp đồng và đặc biệt là phí bảo hiểm rủi ro (để duy trì quỹ bảo vệ).
- Do đó, giá trị tài khoản hoặc giá trị hoàn lại ở giai đoạn đầu thường rất thấp, thậm chí bằng 0.
- Nếu bạn rút tiền hoặc hủy hợp đồng sớm vì nghĩ đây là “ống heo” linh hoạt, bạn sẽ mất trắng phần lớn số tiền đã tích góp.
Cái bẫy thứ hai: “Bút sa gà chết” – Bỏ qua điều khoản loại trừ và lịch sử sức khỏe
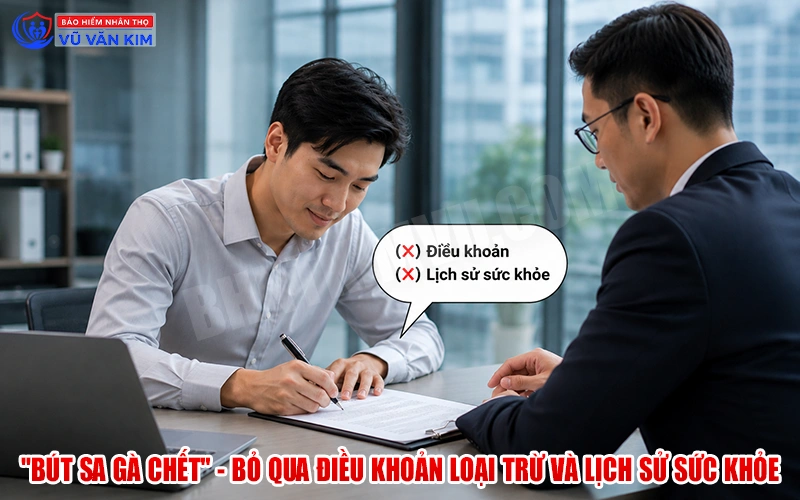
Người mua đặt toàn bộ niềm tin tuyệt đối vào lời hứa miệng của tư vấn viên như “cứ mua đi, cái gì cũng được đền” mà không hề đọc qua cuốn Quy tắc điều khoản sản phẩm dày đặc chữ, đây cũng là nguồn gốc của cái bẫy của bảo hiểm nhân thọ liên quan đến pháp lý.
Nguyên nhân dẫn đến sự hiểu lầm này là do thói quen ngại đọc văn bản dài, kết hợp với việc bị xúi giục che giấu lịch sử bệnh lý (ví dụ: từng khám dạ dày, huyết áp, u xơ nhẹ, v.v) để dễ dàng vượt qua khâu thẩm định sức khỏe nhằm nhanh chóng chốt hợp đồng.
Hậu quả phải chịu:
- Hợp đồng vẫn được phát hành và thu phí đều đặn qua nhiều năm. Tuy nhiên, khi xảy ra sự kiện bảo hiểm lớn (như tai nạn nặng hoặc mắc bệnh hiểm nghèo), công ty bảo hiểm sẽ tiến hành thẩm tra y tế sâu rộng.
- Nếu phát hiện lịch sử bệnh lý không được kê khai trung thực từ đầu, hợp đồng sẽ bị tuyên bố vô hiệu do gian lận thông tin.
- Kết quả là người mua trắng tay, quyền lợi bảo vệ tiêu tan đúng vào lúc cần tiền nhất.
Cái bẫy thứ ba: Gánh nặng tài chính vì hợp đồng quá sức
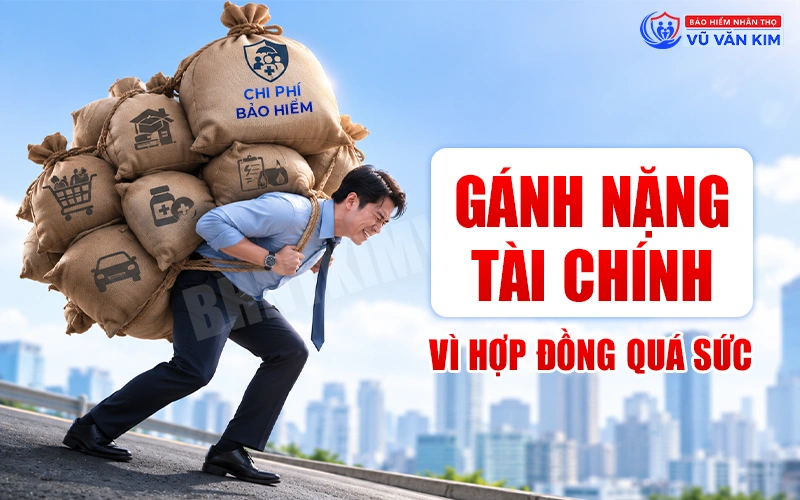
Khách hàng gật đầu tham gia những gói bảo hiểm có mức phí đóng hàng năm quá lớn (chiếm từ 30% đến 40% thu nhập cá nhân/gia đình) chỉ vì nể nang người quen, đồng nghiệp hoặc vì tâm lý “mua gói cao nhất cho chắc”, mà không lường trước cái bẫy của bảo hiểm nhân thọ về dòng tiền.
Nguyên nhân dẫn đến sự hiểu lầm này là do thiếu sự tính toán chuẩn mực về dòng tiền tài chính dài hạn. Người mua thường chỉ nhìn vào khả năng tài chính ở thời điểm hiện tại (khi công việc thuận lợi, thu nhập cao) mà quên mất các biến động rủi ro trong tương lai.
Hậu quả phải chịu:
- Bảo hiểm nhân thọ là một cam kết dài hơi kéo dài 10, 15 hay 20 năm. Khi nền kinh tế biến động, thu nhập sụt giảm, thất nghiệp hoặc gia đình phát sinh các khoản chi phí lớn khác, gánh nặng đóng phí bảo hiểm trở thành một “cục nợ” đè nặng.
- Khách hàng buộc phải ngưng đóng phí hoặc hủy ngang hợp đồng, gánh chịu toàn bộ tổn thất tài chính nặng nề từ việc đứt gánh giữa đường.
Cái bẫy thứ tư: Phụ thuộc hoàn toàn vào “lời hứa miệng” của đại lý
Người mua xem đại lý bảo hiểm như người đại diện pháp lý trọn đời cho mọi quyền lợi của mình, giao phó hoàn toàn việc quản lý, đóng hộ tiền hoặc xử lý bồi thường cho cá nhân đó mà không nắm giữ hồ sơ gốc hay hiểu quy trình công ty.
Nguyên nhân dẫn đến sự hiểu lầm này là do tâm lý cả nể, ngại tiếp xúc với các thủ tục hành chính hoặc các con số tài chính khô khan, dẫn đến việc phó mặc toàn bộ cho người quen làm nghề tư vấn. Hậu quả của việc này là:
- Khi đại lý của bạn nghỉ việc hoặc chuyển ngành, họ không còn nghĩa vụ hoặc khả năng hỗ trợ dịch vụ cho bạn nữa.
- Lúc này, nếu hợp đồng gặp vấn đề hoặc xảy ra tranh chấp bồi thường mà bạn không biết cách làm việc trực tiếp với bộ phận Chăm sóc khách hàng chính thống của hãng, bạn sẽ rơi vào thế bị động và hụt hẫng.
Cẩm Nang “Né Bẫy” Và Tham Gia Bảo Hiểm Thông Minh, An Toàn
Để không còn phải lo lắng về cái bẫy của bảo hiểm nhân thọ, bạn hoàn toàn có thể biến công cụ tài chính này thành một lớp áo giáp vững chắc cho gia đình nếu nắm vững các nguyên tắc cốt lõi sau đây.
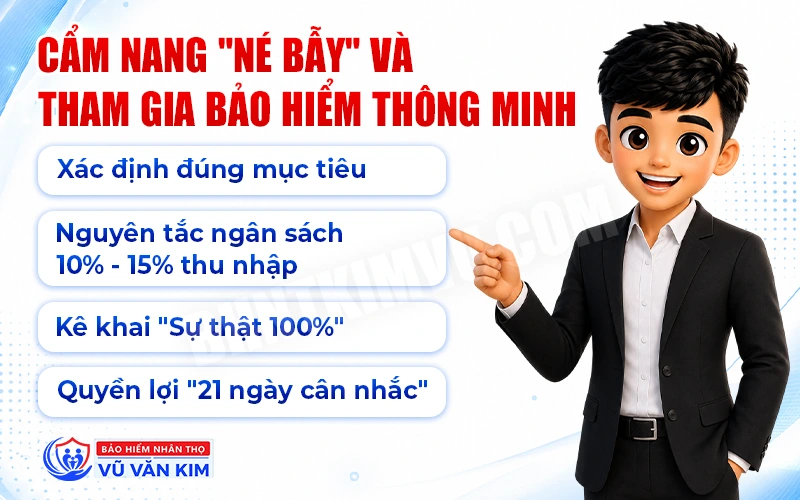
Xác định đúng mục tiêu: Mua bảo hiểm để “bảo vệ”, không phải “làm giàu”
Hãy xem bảo hiểm là một quỹ dự phòng tài chính chuyên biệt dành riêng cho những rủi ro lớn nhất cuộc đời (như tử vong, tai nạn nghiêm trọng hay mắc bệnh hiểm nghèo) có thể làm sụp đổ nền tảng kinh tế gia đình.
Bản chất cốt lõi của bảo hiểm sinh ra là để chuyển giao rủi ro chứ không phải là một kênh đầu tư sinh lời nhanh chóng hay linh hoạt như gửi tiết kiệm ngân hàng hay lướt sóng chứng khoán. Khi hiểu đúng điều này, bạn sẽ hoàn toàn loại bỏ được tâm lý vỡ mộng về lãi suất.
Tuân thủ nguyên tắc ngân sách tối đa 10% – 15% thu nhập
Tổng mức phí đóng bảo hiểm hàng năm cho toàn bộ gia đình không nên vượt quá ngưỡng 10% đến 15% tổng thu nhập thực tế.
Nguyên nhân là vì bảo hiểm là một cam kết tài chính dài hạn kéo dài hàng chục năm. Nếu bạn chọn gói phí quá cao, chỉ cần một biến động nhỏ về công việc hoặc kinh tế xảy ra, gánh nặng đóng phí sẽ biến thành áp lực đè nặng, khiến bạn buộc phải hủy ngang hợp đồng và mất trắng tiền đã đóng.
Thực hiện quy tắc “Sự thật 100%” khi kê khai lịch sử sức khỏe
Hãy tự tay điền và kiểm tra mọi thông tin liên quan đến tình trạng sức khỏe, lịch sử khám chữa bệnh của bản thân, dù đó chỉ là những tiểu phẫu hoặc bệnh lý nhỏ từng có trong quá khứ.
Sự minh bạch này chính là chiếc khiên pháp lý duy nhất bảo vệ bạn. Việc cố tình che giấu bệnh lý theo lời xúi giục để qua mắt khâu thẩm định sẽ khiến hợp đồng mất hiệu lực ngay khi xảy ra sự kiện bảo hiểm, khiến bạn trắng tay đúng lúc cần tiền nhất.
Tận dụng tối đa quyền lợi “21 ngày cân nhắc” hợp đồng
Hãy sử dụng triệt để khoảng thời gian 21 ngày tính từ ngày nhận bộ hợp đồng bảo hiểm chính thức bằng văn bản để trực tiếp nghiên cứu, đọc kỹ từng điều khoản chi tiết.
Đây là khoảng thời gian pháp lý cho phép bạn đối chiếu lại toàn bộ những gì tư vấn viên hứa hẹn miệng với các điều khoản thực tế được ghi trong hợp đồng. Nếu phát hiện điểm bất hợp lý hoặc thấy sản phẩm không phù hợp, bạn hoàn toàn có quyền hủy bỏ hợp đồng và nhận lại toàn bộ tiền đã đóng mà không bị phạt phí.
Xem thêm: 10 Kinh Nghiệm Mua Bảo Hiểm Sức Khỏe Đúng Cách Để Tránh Mất Tiền Oan
Kết Luận
Thực tế, cái bẫy của bảo hiểm nhân thọ không nằm ở sản phẩm, mà xuất phát từ sự thiếu cẩn trọng, kỳ vọng sai lệch hoặc tư vấn chưa chuẩn mực.
Bảo hiểm nhân thọ vốn là chiếc áo giáp bảo vệ tài chính; khi bạn chọn đúng gói, hiểu rõ điều khoản và tham gia đúng khả năng, nó sẽ là điểm tựa vững chắc trước mọi biến cố. Hãy trang bị kiến thức vững vàng để luôn là người tiêu dùng thông thái.