Nhiều người gặp khó khăn khi chọn bảo hiểm vì vừa muốn bảo vệ sức khỏe, vừa muốn tích lũy tài chính. Bảo hiểm hỗn hợp ra đời nhằm giải quyết đồng thời hai nhu cầu này. Bài viết này của Đại lý bảo hiểm Vũ Văn Kim sẽ cung cấp thông tin toàn diện về khái niệm, quyền lợi và kinh nghiệm lựa chọn sản phẩm phù hợp.
Bảo hiểm hỗn hợp là gì?
Bảo hiểm hỗn hợp là một loại bảo hiểm nhân thọ kết hợp bảo hiểm sinh kỳ và bảo hiểm tử kỳ. Trong đó:
- Bảo hiểm sinh kỳ: Doanh nghiệp bảo hiểm chi trả tiền nếu người được bảo hiểm sống đến thời hạn thỏa thuận trong hợp đồng.
- Bảo hiểm tử kỳ: Doanh nghiệp bảo hiểm chi trả tiền nếu người được bảo hiểm tử vong trong thời hạn hợp đồng.
Cơ chế này giúp hợp đồng vừa có giá trị bảo vệ trước rủi ro, vừa tạo ra giá trị hoàn lại để tích lũy.
Ví dụ: Bạn tham gia hợp đồng bảo hiểm hỗn hợp thời hạn 15 năm với Số tiền bảo hiểm là 500 triệu đồng.
- Sau 15 năm, nếu bạn bình an, công ty bảo hiểm trả bạn 500 triệu đồng + lãi tích lũy (Quyền lợi đáo hạn).
- Nếu trong 15 năm đó bạn gặp rủi ro tử vong, công ty bảo hiểm chi trả 500 triệu đồng cho người thân của bạn (Quyền lợi tử kỳ).
Đối tượng nên tham gia bảo hiểm hỗn hợp
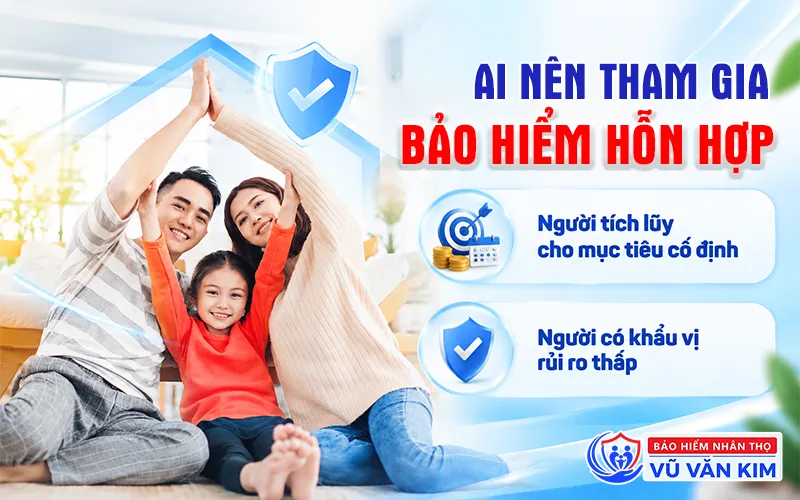
Bảo hiểm nhân thọ hỗn hợp hướng tới nhóm khách hàng có mục tiêu tài chính rõ ràng và muốn sự an toàn tối đa:
- Người tích lũy cho mục tiêu cố định: Phụ huynh muốn chuẩn bị quỹ học tập cho con vào đại học hoặc người lao động chuẩn bị quỹ hưu trí an dưỡng tuổi già.
- Người có khẩu vị rủi ro thấp: Khách hàng muốn bảo toàn vốn và nhận lãi suất ổn định, không muốn gánh chịu rủi ro biến động như khi đầu tư chứng khoán hay bất động sản.
Các quyền lợi của bảo hiểm hỗn hợp
Quyền lợi của bảo hiểm hỗn hợp được thiết kế theo mô hình “kiềng ba chân” nhằm đáp ứng trọn vẹn các mục tiêu bảo vệ, tích lũy và chăm sóc sức khỏe.
Quyền lợi bảo vệ trước biến cố rủi ro
Đây là giải pháp bù đắp nguồn thu nhập bị mất, đảm bảo tài chính cho gia đình trước những rủi ro lớn nhất:
- Tử vong: Chi trả 100% Số tiền bảo hiểm (hoặc tổng phí đã đóng, tùy giá trị nào lớn hơn) cộng với lãi tích lũy (nếu có) cho người thụ hưởng.
- Thương tật toàn bộ và vĩnh viễn: Chi trả số tiền bảo hiểm tương tự trường hợp tử vong khi người được bảo hiểm mất hoàn toàn khả năng lao động do tai nạn hoặc bệnh tật.
Quyền lợi tích lũy và đầu tư dài hạn
Bảo hiểm nhân thọ hỗn hợp đóng vai trò là một khoản tiết kiệm có kỷ luật giúp khách hàng hiện thực hóa các mục tiêu tài chính:
- Quyền lợi đáo hạn: Chi trả toàn bộ Giá trị tài khoản hoặc Số tiền bảo hiểm cam kết khi hợp đồng hết hạn bình an (15 năm, 20 năm hoặc đến 65 tuổi).
- Quyền lợi tiền mặt định kỳ (Tùy sản phẩm): Hoàn lại 5% – 10% Số tiền bảo hiểm sau mỗi 2 – 3 năm để chi tiêu ngắn hạn hoặc tiếp tục tích lũy cộng dồn lãi.
- Bảo tức và lãi suất:
- Dòng không chia lãi: Nhận đúng số tiền cam kết ban đầu trên hợp đồng.
- Dòng có chia lãi: Nhận thêm Bảo tức tích lũy và Lãi chia cuối hợp đồng dựa trên kết quả kinh doanh thực tế của Quỹ chủ hợp đồng.
Gia tăng phạm vi bảo vệ với quyền lợi bổ trợ
Khách hàng có thể mua thêm các sản phẩm bổ trợ gắn kèm hợp đồng chính với chi phí tối ưu để gia tăng bảo vệ trước các rủi ro hàng ngày:
- Chăm sóc sức khỏe: Hỗ trợ chi phí cho giường nằm, phẫu thuật, thuốc men điều trị nội trú/ngoại trú.
- Bệnh hiểm nghèo: Chi trả tiền mặt ngay khi chẩn đoán mắc bệnh lý nghiêm trọng để điều trị kịp thời.
- Quyền lợi tai nạn nâng cao: Bồi thường theo tỷ lệ thương tật như gãy xương, bỏng, chấn thương do tai nạn.
- Miễn đóng phí: Công ty bảo hiểm sẽ đóng thay toàn bộ phí bảo hiểm còn lại nếu người mua bảo hiểm không may gặp rủi ro lớn, trong khi hợp đồng vẫn tiếp tục duy trì đầy đủ quyền lợi.
Phân loại các sản phẩm bảo hiểm hỗn hợp
Sản phẩm bảo hiểm hỗn hợp hiện nay được chia làm hai nhóm chính dựa trên cơ chế phân chia lợi nhuận.
1. Bảo hiểm hỗn hợp không chia lãi
Sản phẩm này cam kết chi trả đúng số tiền bảo hiểm đã thỏa thuận ban đầu khi đáo hạn hoặc khi sự kiện bảo hiểm xảy ra.
- Ưu điểm: Giá trị đáo hạn cố định, minh bạch, không phụ thuộc vào kết quả kinh doanh của công ty bảo hiểm.
- Nhược điểm: Không có cơ hội gia tăng lợi nhuận nếu thị trường tài chính phát triển tốt.
2. Bảo hiểm hỗn hợp có chia lãi
Người tham gia ngoài việc nhận số tiền bảo hiểm cam kết còn có thể nhận thêm bảo tức tích lũy. Khoản tiền này phụ thuộc vào kết quả đầu tư từ quỹ chủ hợp đồng của doanh nghiệp bảo hiểm. Tuy nhiên, mức lãi chia không cố định và không được cam kết trước.
So sánh bảo hiểm hỗn hợp với các sản phẩm bảo hiểm khác
Dưới đây là bảng so sảnh bảo hiểm hỗ hợp với bảo hiểm tử kỳ và bảo hiểm liên kết đầu tư.. Bảng so sánh sẽ giúp bạn dễ dàng đối chiếu, đánh giá chính xác ưu – nhược điểm của từng dòng sản phẩm, từ đó đưa ra lựa chọn tối ưu nhất cho kế hoạch tài chính của gia đình.
| Tiêu chí so sánh | Bảo hiểm hỗn hợp | Bảo hiểm tử kỳ | Bảo hiểm liên kết đầu tư |
|---|---|---|---|
| Mục đích chính | Bảo vệ rủi ro kết hợp tiết kiệm an toàn | Bảo vệ rủi ro thuần túy trong một thời gian nhất định | Bảo vệ rủi ro kết hợp đầu tư gia tăng tài sản |
| Giá trị tích lũy / Đáo hạn | Có. Nhận 100% Số tiền bảo hiểm + Lãi chia/Bảo tức khi hết hạn | Không có. Hợp đồng kết thúc không hoàn lại tiền phí đã đóng | Có. Nhận toàn bộ Giá trị tài khoản hợp đồng tại thời điểm đáo hạn |
| Rủi ro tài chính / Đầu tư | Rất thấp. Công ty bảo hiểm chịu toàn bộ rủi ro đầu tư | Không có. Không phát sinh yếu tố đầu tư hay tích lũy | Từ Thấp đến Cao. Tùy chọn quỹ: Thấp (với dòng Liên kết chung) hoặc Cao (với dòng Liên kết đơn vị) |
| Mức phí bảo hiểm | Trung bình – Cao | Rất thấp (Rẻ nhất trong các dòng bảo hiểm) | Linh hoạt (Tùy thuộc vào kế hoạch đóng phí và đầu tư) |
| Tính linh hoạt phí đóng | Cố định. Phải đóng đúng hạn và đúng số tiền theo cam kết | Cố định. Phải đóng phí đúng hạn để duy trì hiệu lực | Linh hoạt. Được thay đổi mức đóng, tạm dừng đóng phí sau một thời gian (thường từ năm thứ 4 hoặc 5) |
| Tính linh hoạt rút tiền | Hạn chế (Rút tiền trước hạn sẽ làm giảm giá trị hoặc chịu phí phạt) | Không thể rút tiền | Linh hoạt rút một phần từ Giá trị tài khoản khi có nhu cầu (thường miễn phí rút sau vài năm) |
| Lợi nhuận kỳ vọng | Ổn định, ở mức vừa phải (Tương đương hoặc thấp hơn lãi suất tiết kiệm một chút) | 0% (Không có tính năng sinh lời) | Tiềm năng sinh lời cao nếu chọn Quỹ cổ phiếu/Tăng trưởng và thị trường phát triển tốt |
| Đối tượng phù hợp | Người thích an toàn, cần kỷ luật tiết kiệm cố định cho con cái/hưu trí | Người cần bảo vệ mệnh giá cao với chi phí thấp trong ngắn/trung hạn | Người muốn chủ động dòng tiền, chấp nhận biến động để tìm kiếm lợi nhuận |
Có nên mua bảo hiểm hỗn hợp không?
Cân nhắc ưu và nhược điểm giúp bạn đưa ra quyết định phù hợp với hoàn cảnh cá nhân.
Ưu điểm và hạn chế cần biết
Ưu điểm:
- Kỷ luật tài chính: Việc đóng phí bắt buộc định kỳ giúp duy trì thói quen tiết kiệm.
- An toàn vốn: Rủi ro đầu tư do công ty bảo hiểm gánh vác, giá trị hoàn lại được bảo đảm.
Hạn chế:
- Tỷ suất sinh lời thường thấp hơn so với các kênh đầu tư như chứng khoán hay bất động sản.
- Khó điều chỉnh mức phí khi gặp rủi ro tài chính cá nhân.
Lời khuyên từ Đại lý bảo hiểm Vũ Văn Kim
Bảo hiểm hỗn hợp thích hợp khi bạn muốn thiết lập một kế hoạch tài chính dài hạn và an toàn. Nếu ưu tiên yếu tố sinh lời cao và chấp nhận rủi ro, bạn có thể cân nhắc các sản phẩm liên kết đầu tư hoặc tự đầu tư riêng lẻ.
Kết luận
Bảo hiểm hỗn hợp đóng vai trò như một lá chắn bảo vệ gia đình trước rủi ro và là cách tiết kiệm tiền an toàn cho tương lai. Nếu bạn muốn đảm bảo chắc chắn nguồn tài chính cho các mục tiêu dài hạn, đây sẽ là lựa chọn rất đáng cân nhắc.