Tham gia bảo hiểm nhân thọ không chỉ nhằm bảo vệ trước những rủi ro về tính mạng mà còn có thể hỗ trợ nhiều mục tiêu tài chính khác, tùy theo sản phẩm và hợp đồng.
Vậy quyền lợi bảo hiểm nhân thọ gồm những gì và người tham gia cần lưu ý điều gì trước khi ký hợp đồng? Hãy cùng tìm hiểu qua những nội dung dưới đây của đại lý bảo hiểm Vũ Văn Kim.
Hiểu đúng về quyền lợi trong hợp đồng bảo hiểm nhân thọ
Quyền lợi bảo hiểm nhân thọ là toàn bộ khoản chi trả, hỗ trợ tài chính hoặc dịch vụ mà công ty bảo hiểm cam kết cung cấp cho người tham gia (hoặc người thụ hưởng) khi xảy ra các sự kiện bảo hiểm hoặc khi hợp đồng đến hạn.
Theo Luật Kinh doanh bảo hiểm, hợp đồng phải thể hiện các nội dung quan trọng như số tiền bảo hiểm, phạm vi hoặc quyền lợi bảo hiểm, điều kiện và điều khoản bảo hiểm, thời hạn, phí bảo hiểm và phương thức trả tiền bảo hiểm.
Quyền lợi bảo hiểm nhân thọ được quy định như thế nào?
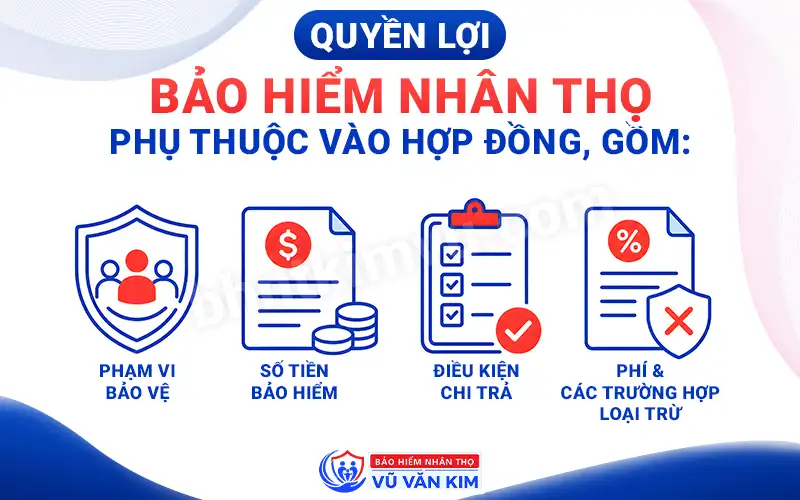
Quyền lợi được xác định dựa trên quy tắc, điều khoản của sản phẩm và hợp đồng cụ thể. Khi tham gia, người mua nên kiểm tra ít nhất:
- Số tiền bảo hiểm.
- Phạm vi bảo hiểm.
- Điều kiện để được chi trả.
- Thời hạn bảo hiểm.
- Mức và phương thức đóng phí.
- Các trường hợp loại trừ.
- Quyền lợi bổ trợ nếu có.
- Phương thức và hồ sơ yêu cầu giải quyết quyền lợi.
Doanh nghiệp bảo hiểm có trách nhiệm giải thích rõ cho bên mua về quyền lợi bảo hiểm, điều khoản loại trừ và quyền, nghĩa vụ của các bên khi giao kết hợp đồng.
Quyền lợi bảo hiểm và quyền lợi bổ trợ khác nhau thế nào?
Quyền lợi cơ bản là những quyền lợi thuộc sản phẩm chính. Trong khi đó, quyền lợi bổ trợ được thiết kế để mở rộng phạm vi bảo vệ và thường phải đáp ứng điều kiện riêng.
Ví dụ, tùy sản phẩm có thể có các quyền lợi liên quan đến bệnh hiểm nghèo, thương tật hoặc chăm sóc sức khỏe.
Do đó, khi so sánh các gói bảo hiểm, không nên chỉ nhìn vào số lượng quyền lợi mà cần xem điều kiện chi trả và phạm vi bảo vệ thực tế.
Phân loại các quyền lợi bảo hiểm nhân thọ
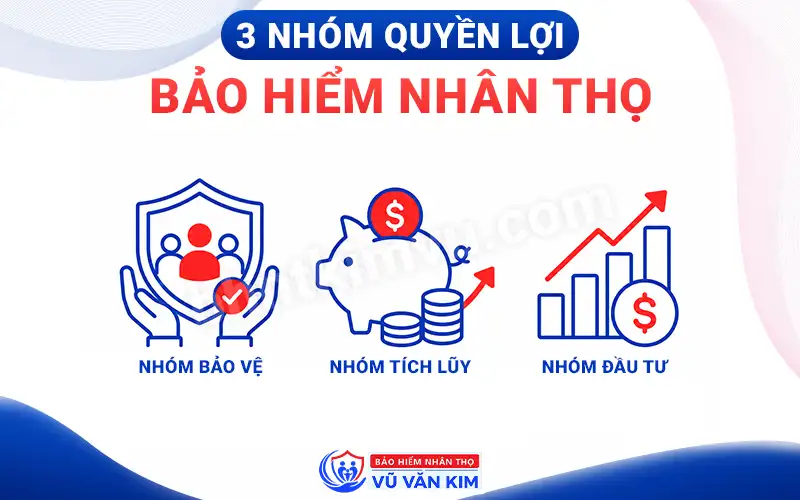
Hầu hết các sản phẩm bảo hiểm nhân thọ hiện nay được chia thành 3 nhóm quyền lợi chính:
- Nhóm bảo vệ: Chi trả khi người được bảo hiểm gặp rủi ro sức khỏe, tai nạn, bệnh hiểm nghèo hoặc tử vong.
- Nhóm tích lũy: Giúp người tham gia tích góp một khoản tiền có lãi suất ổn định cho các mục tiêu dài hạn.
- Nhóm đầu tư: Cho phép dùng một phần phí bảo hiểm để đầu tư vào các quỹ liên kết nhằm gia tăng tài sản.
Xem thêm: Tổng Hợp Các Gói Bảo Hiểm Nhân Thọ Cho Gia Đình Từ Dai-ichi Life
7 Quyền lợi khi tham gia bảo hiểm nhân thọ
Dưới đây là chi tiết quyền lợi khi tham gia bảo hiểm nhân thọ giúp bạn an tâm xây dựng kế hoạch tài chính cho bản thân và gia đình.
1. Bảo vệ tài chính trước rủi ro tử vong và thương tật toàn bộ vĩnh viễn
Đây là quyền lợi cốt lõi nhất của bảo hiểm nhân thọ. Trong trường hợp người trụ cột không may tử vong hoặc mất khả năng lao động hoàn toàn (tỷ lệ thương tật từ 81% trở lên theo quy định chung của Luật Kinh doanh bảo hiểm), công ty bảo hiểm sẽ chi trả 100% Số tiền bảo hiểm (hoặc lớn hơn tùy sản phẩm).
2. Hỗ trợ chi phí y tế và chăm sóc sức khỏe toàn diện
Người tham gia được hỗ trợ thanh toán chi phí nằm viện, phẫu thuật, vận chuyển cấp cứu và chăm sóc ngoại trú. Mức chi trả căn cứ vào hóa đơn viện phí thực tế hoặc số tiền trợ cấp cố định theo ngày nằm viện ghi trên hợp đồng.
Tuy nhiên, cần nhớ là bảo hiểm nhân thọ không mặc nhiên đồng nghĩa với bảo hiểm sức khỏe. Đối tượng của bảo hiểm nhân thọ là tuổi thọ, tính mạng con người còn bảo hiểm sức khỏe tập trung vào sức khỏe con người.
3. Chi trả nguồn tài chính lớn khi mắc bệnh hiểm nghèo / bệnh lý nghiêm trọng
Khi mắc các bệnh nguy hiểm như ung thư, đột quỵ, nhồi máu cơ tim… công ty bảo hiểm sẽ chi trả ngay một khoản tiền mặt lớn ngay khi có chẩn đoán xác định từ bệnh viện. Nhờ quyền lợi bảo hiểm nhân thọ này, người bệnh có thể an tâm điều trị sớm mà không cần phải bán tài sản hay vay mượn.
4. Tích lũy tài chính cho các mục tiêu dài hạn (Đáo hạn hợp đồng)
Nếu trong suốt thời hạn hợp đồng không xảy ra rủi ro lớn, người tham gia sẽ nhận lại toàn bộ Giá trị tài khoản hợp đồng (bao gồm gốc, lãi tích lũy và các khoản thưởng) vào ngày đáo hạn. Đây là khoản tiền phục vụ hiệu quả cho mục tiêu mua nhà, chuẩn bị quỹ học vấn cho con hoặc dưỡng già.
5. Đầu tư gia tăng tài sản an toàn và hiệu quả
Đối với dòng sản phẩm bảo hiểm liên kết đầu tư, phần phí sau khi trừ chi phí bảo vệ sẽ được chuyển vào các quỹ đầu tư (quỹ liên kết chung hoặc quỹ liên kết đơn vị). Khách hàng được hưởng toàn bộ kết quả đầu tư từ các danh mục cổ phiếu, trái phiếu do các chuyên gia tài chính quản lý.
6. An tâm dưỡng già với giải pháp hưu trí tự nguyện
Nhiều sản phẩm thiết kế tính năng trả thu nhập định kỳ khi người tham gia đến tuổi hưu (thường từ 60-65 tuổi). Quyền lợi bảo hiểm nhân thọ này tạo ra nguồn thu nhập thụ động ổn định, giảm phụ thuộc tài chính vào con cái.
7. Quyền lợi cho con
Bảo hiểm nhân thọ hỗ trợ chi phí y tế khi con trẻ không may ốm đau, đồng thời đóng vai trò như một khoản tích lũy dài hạn. Nguồn tài chính này sẽ tạo nền tảng vững chắc cho con khi trưởng thành, giúp trang trải học phí, du học hoặc làm vốn khởi nghiệp.
Xem thêm: Sự Thật Về Cái Bẫy Bảo Hiểm Nhân Thọ Người Mua Cần Biết Gì?
Ai có thể hưởng quyền lợi của bảo hiểm nhân thọ?
Trong hợp đồng bảo hiểm nhân thọ, việc ai là người được nhận tiền chi trả phụ thuộc vào loại quyền lợi được yêu cầu và vai trò của người đó được đăng ký trong hợp đồng.
Dưới đây là 3 nhóm đối tượng chính được hưởng quyền lợi bảo hiểm nhân thọ.
1. Người thụ hưởng
Đây là người được chỉ định trong hợp đồng để nhận tiền khi Người được bảo hiểm không may qua đời.
Lưu ý: Bên mua bảo hiểm có quyền thay đổi người thụ hưởng bất kỳ lúc nào trong suốt thời gian hợp đồng có hiệu lực (với điều kiện được Người được bảo hiểm đồng ý bằng văn bản).
2. Người được bảo hiểm
Đây là người được công ty bảo hiểm bảo vệ về tính mạng, sức khỏe. Họ sẽ là người trực tiếp nhận các quyền lợi bảo hiểm nhân thọ.
3. Bên mua bảo hiểm
Bên mua bảo hiểm là người ký tên, đóng phí và làm chủ hợp đồng. Họ sẽ được hưởng các quyền lợi về dòng tiền, bao gồm:
- Quyền lợi đáo hạn: Nhận lại toàn bộ Giá trị tài khoản hợp đồng khi hết hạn hợp đồng mà không có rủi ro tử vong xảy ra.
- Quyền lợi định kỳ/Thưởng: Các khoản thưởng duy trì hợp đồng, tiền mặt định kỳ (nếu có).
- Quyền lợi linh hoạt: Rút một phần tiền từ giá trị tài khoản hoặc nhận tiền khi hủy hợp đồng trước hạn.
Kết luận
Mỗi hợp đồng bảo hiểm nhân thọ có phạm vi bảo vệ và điều kiện chi trả riêng. Vì vậy, trước khi tham gia, hãy xác định rõ mục tiêu tài chính, lựa chọn mức phí phù hợp và đọc kỹ quyền lợi, điều khoản loại trừ.
Khi hiểu rõ quyền lợi bảo hiểm nhân thọ, bạn sẽ dễ dàng đánh giá sản phẩm và đưa ra lựa chọn phù hợp hơn cho bản thân và gia đình.